
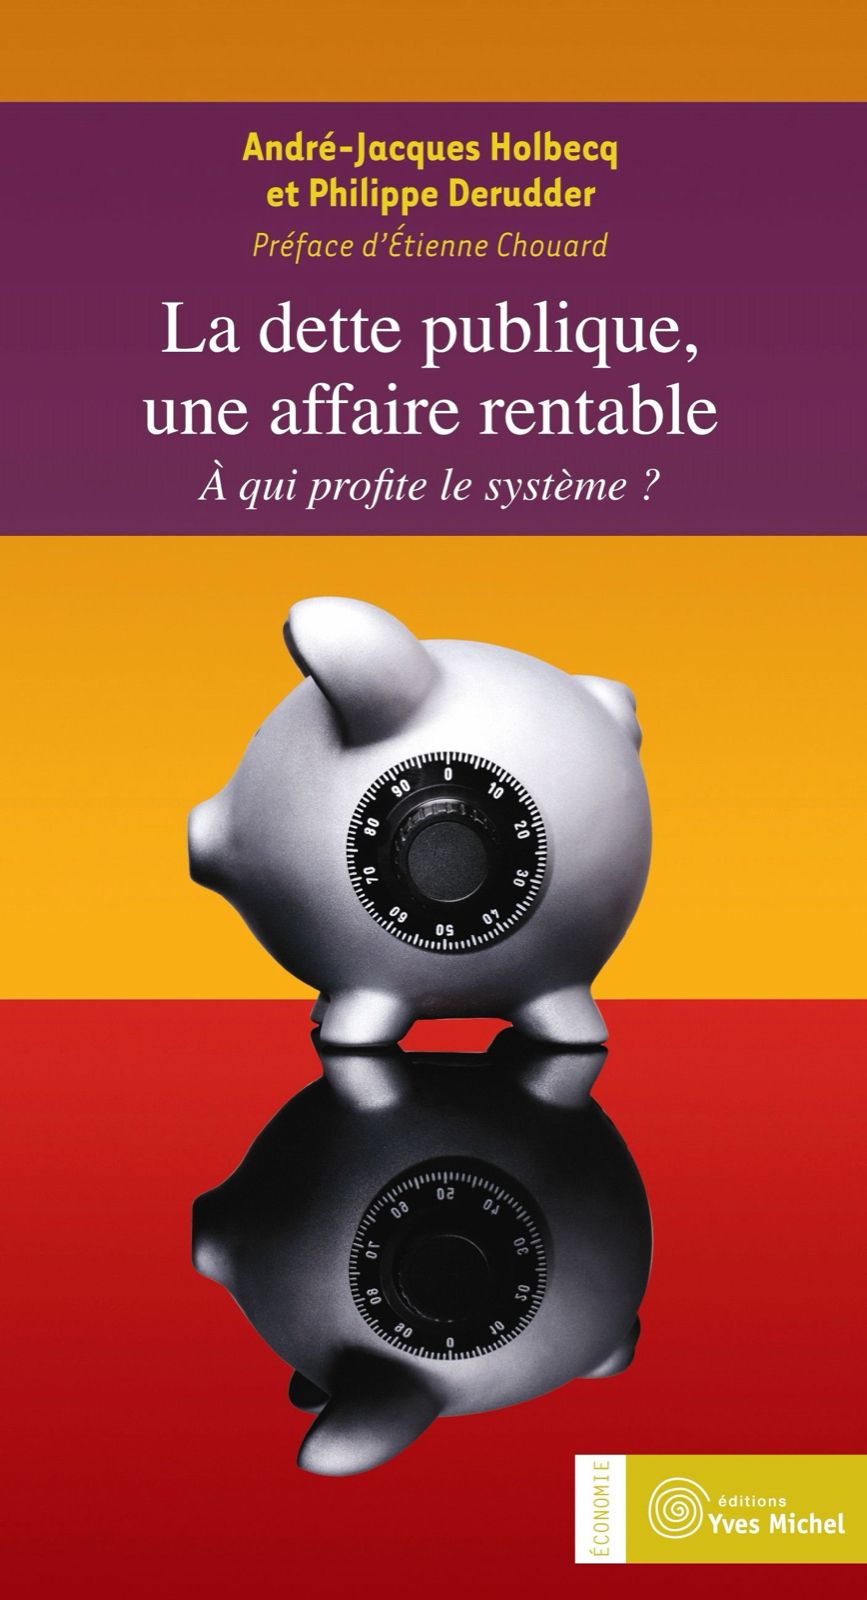
André-Jacques Holbecq et Philippe Derudder publient ces jours-ci un livre que j’ai trouvé excellent et que je vous recommande chaleureusement :
Préface :
Tous les citoyens devraient parfaitement connaître les mécanismes élémentaires de la création monétaire et de la dette publique : notre émancipation politique et économique dépend directement — et inévitablement — de notre émancipation monétaire. À ce simple titre, ce livre est important et pourra sans doute changer votre compréhension du monde, comme il a changé la mienne.
J’étais, en 2005, tout entier consacré à l’analyse de nos institutions (françaises et européennes) ; j’avais compris, cette même année, que ce n’est pas aux hommes au pouvoir d’écrire les règles du pouvoir, que tous les abus de pouvoir étaient rendus possibles par la malhonnêteté des processus constituants. Je discutais sur mon forum des grands principes d’une bonne Constitution, et nous écrivions sur le wiki une Constitution d’origine Citoyenne, ce que j’appelle le site du « Plan C ».
J’avais donc commencé à construire un outil — que je crois inédit et prometteur — pour une prochaine émancipation générale. Mais je négligeais complètement, par ignorance, un point absolument essentiel, un point à cause duquel toute solution politique semble effectivement interdite. André-Jacques Holbecq est venu un jour sur le forum du Plan C et a créé un fil étrange dont le titre était « Reprendre la création monétaire aux banques privées»…
La réaction fut rapide et le fil de discussion est devenu un des plus actifs et riches du site : nous progressons tous ensemble assez vite sur ce sujet décisif et méconnu : ce sont les banquiers privés qui maîtrisent le pouvoir politique, et la maîtrise privée de la création monétaire est un verrou diabolique qui interdit en profondeur tout droit des peuples à disposer d’eux-mêmes.
Par habitude, par ignorance, par négligence, nous acceptons sans le savoir une profonde servitude non nécessaire : il n’y a rigoureusement aucune raison d’abandonner la création monétaire aux banques privées.
Ainsi, des sommes considérables, celles des intérêts de toute cette création monétaire privée, sont retirés depuis des décennies à la collectivité française, dans la plus grande discrétion et sans la moindre justification politique ou économique, et sans le moindre débat public sur le sujet.
De plus, une dette publique extravagante, annuellement renouvelée, complètement asphyxiante pour les services publics et pour le bien-être général est née de cette invraisemblable ponction. Cette dette est très injustement imputée à la prétendue incurie de l’État : il n’en est rien, puisque les dépenses publiques restent assez stables en France depuis des décennies. Non, c’est bien d’un racket privé de la richesse publique qu’il est question à la source de la dette publique, depuis 1973 en France, et partout dans le monde ; à l’évidence, l’internationale des banques existe déjà bel et bien, et il est plus que temps de la repérer et d’en décrire les méfaits.
Comprendre cette servitude injuste et la faire connaître à tous les citoyens, c’est déjà préparer notre prochaine libération.
Puisqu’on m’en donne ici l’occasion, je vais remercier André-Jacques Holbecq et Philippe Derudder du fond du cœur : ils ont, dans leurs différents livres, écrits seuls ou en commun, considérablement enrichi mon analyse politique des abus de pouvoir en me rendant sensible un rouage déterminant dans l’oppression des hommes (nés libres) par le travail forcé. Tous deux cherchent honnêtement, ils écoutent tout le monde, ils passent des milliers d’heures à expliquer et expliquer encore ce qu’ils ont compris.
Et, puisqu’il est presque mon voisin, André-Jacques devient un ami ; et je le vois progresser à toute vitesse, en nous emmenant avec lui.
Il est généreux et pragmatique, il reconnaît tout naturellement ses erreurs, son action est utile, très utile, pour le bien public. Je suis heureux de l’avoir rencontré et je vous engage à le découvrir à votre tour.
Étienne Chouard
Fiche technique de l’éditeur :
LA DETTE PUBLIQUE, UNE AFFAIRE RENTABLE
À qui profite le système ?
Auteurs : André ‑Jacques HOLBECQ
Philippe DERUDDER
Préface d’Étienne CHOUARD
Éditions Yves Michel
ISBN : 978 2 913492 56 1
Format : 12 x 22
Nb. Pages : 160
Prix : 12 €
Rayon / Genre : Economie, questions de société
Quatrième de couverture :
« Il faut réduire la dette ! ». On crie à la faillite ! Tel un père qui demande instamment à ses enfants d’aller ranger leur chambre, notre gouvernement nous dit : « Assez de cette gabegie ! Il est temps de devenir sérieux, remettez vos prétentions sociales au tiroir, l’heure est au travail et aux économies ».
Ce qu’on ne nous dit pas, c’est qu’il y a une quarantaine d’années, l’État français n’était pas endetté, à l’instar de la plupart des autres nations, d’ailleurs. En moins de quarante ans nous avons accumulé une dette colossale qui avoisine les 1200 milliards d’euros ! Pourquoi ? S’est-il produit quelque chose qui a fait que l’on ait soudain besoin de recourir à l’emprunt, alors qu’auparavant on se suffisait à nous-mêmes ? Et si tel est le cas, qui en bénéficie vraiment ? Qui émet la monnaie ?
André-Jacques Holbecq et Philippe Derudder nous disent les vraies raisons de la dette et dénoncent les mécanismes destructeurs scrupuleusement occultés. Vulgarisateurs de la « chose économique », leur but est de permettre aux citoyens de « savoir », afin qu’ils ne se laissent pas impressionner par les épouvantails que l’on agite sous leur nez. Afin de comprendre surtout que nous avons tout pour relever l’immense défi humain et écologique de notre temps et que la dette et l’argent ne sont que « vrais-faux » problèmes.
La dette publique est une affaire très rentable, mais pour qui ? … Évidemment, et cela ne sera pas une surprise pour vous, pour les mêmes qui trouvent que le pouvoir politique est une affaire très rentable, au point qu’ils ne renoncent pas à tricher pour l’obtenir ou le conserver.
Il s’agit toujours du même genre de gens, avec la même stratégie, qui s’introduisent dans n’importe quel mécanisme d’organisation concevable à fin d’imposer les méthodes de gestion des mêmes qui conviennent le mieux à leurs intérêts, quand ce n’est pas qu’ils désignent eux-mêmes ces mécanismes les plus avantageux pour eux et s’y mettent à nous les imposer un peu n’importe comment.
Notre lutte contre l’imposition du Traité Constitutionnel d’abord, et les Traités Modificatifs maintenant, comme celle que vous nous décrivez maintenant contre le sabordage économique des banques et institutions financières, et beaucoup d’autres (comme celle contre la dégradation de l’écosphère, celle contre la prolifération des guerres en territoire d’autrui, celle du contrôle des médias, etc.)… restent souvent incomprises par la plupart du grand public parce que, si on les analyse une par une, on se retrouve souvent avec trop de variables interprétables en trop de sens différents, ou avec trop d’alternatives différentes qui pourraient expliquer au moins partiellement les quelques variables qu’on arrive à saisir. Un galimatias auquel n’est pas absent, vous vous en douteriez, l’intérêt de ceux qui en bénéficient pour fournir de fausses données et interprétations des faits, ce qu’ils font aisément par leur contrôle presque absolu sur les média.
Plutôt que pêcher pour les gens et leur donner le poisson presque mâché — bien que dans l’état actuel des choses ce ne soit pas du tout du temps perdu puisqu’ils doivent bien manger quelque chose pendant qu’ils apprennent… —, ce qu’il faut faire, c’est leur apprendre à pêcher.
Bien que ce soit difficile d’expliquer aux gens l’extrême complexité de la situation actuelle, ce qui fait que ceux qui essaient de mobiliser la population le fassent en se concentrant chacun sur le cas concret qui lui tient le plus au cœur — ce qui fait que les gens se mobilisent pour une chose concrète, mais y trouvent aussi l’excuse parfaite pour se désintéresser des autres —, je pense que nous devrions essayer de le rendre plus clair aux yeux de ceux qui SAVENT que la situation n’est pas normale, mais n’arrivent pas, parmi tant de désinformation et de propagande partisane, à rassembler les morceaux de réalité nécessaires pour se composer une image stable et crédible, ce qui se passe réellement, d’où cela vient et vers quoi cela évolue.
Pour faire cela, je crois qu’il faut oublier le présent, trop complexe à l’heure actuelle, et remonter dans le temps jusqu’au moment de l´établissement des premières communautés humaines. Ceci, parce que je crois qu’il est plus facile de faire comprendre aux gens quelle est réellement l’origine tout simple et pas du tout complexe, la cause, de tous ces comportements actuels (cause présente bien avant que n’apparaissent toutes les dérives, tendances et ramifications qui rendent si difficile de saisir les raisons pour lesquelles les faits d’aujourd’hui sont ceux qu’on voit et pas d’autres), et, une fois établi et entendu le mécanisme qui intervient…, alors chacun de son côté serait capable de greffer les faits concrets auxquels il doit faire face aujourd’hui dans le cadre évolutif qui commence très simple mais se complique bien vite au fur et à mesure où les générations successives interviennent, modifiant leur présent correspondant par les actes qu’ils déploient pour défendre leurs intérêts tels qu’ils entendent mieux faire sur la marche et laissant aux futures générations en héritage les conséquences de leurs actes.
Bien qu’on soit assis aujourd’hui sur une pile énorme d’actes et de conséquences, de telle façon qu’on n’arrive plus à s’imaginer quoi faire pour orienter nos actes d’aujourd’hui de telle façon que notre futur soit un peu plus soutenable que la catastrophe vers laquelle nous évoluons sans remède si nous ne faisons rien du tout, même si nous n’arrivons pas — en y mettant toute notre intelligence et notre bonne foi — à trouver quoi faire de concret pour contribuer à améliorer la situation ou au moins à éviter d’y contribuer activement soi-même, ce qui reste très clair, pour ceux qui veulent faire l’effort d’entendre, c’est que : il n’y à qu’un seul mécanisme basique et facilement identifiable à l’œuvre ici, la confrontation constante entre deux stratégies de survie différentes, la collective, et l’individuelle. Ni plus, ni moins.
Tout le reste ne relève pas des causes, mais est seulement des conséquence, symptômes et dommages collatéraux, fruits accumulés des effets de la mise en place pendant tant d’années des deux stratégies différentes dans un contexte où les deux coexistent et s’influencent mutuellement.
La stratégie collective, c’est celle-ci où, face à des adversités, différents individus mettent en commun leurs ressources et leurs savoirs pour envisager une solution la plus positive possible qui bénéficie à tous les participants de la communauté d’une façon égale ou au moins couvre dans la mesure du possible les nécessités de tous.
La stratégie individuelle, c’est celle-ci où, face à des adversités, un individu ou un groupe d’individus s’approprient tout ce qui est nécessaire à leur survie comme individu ou groupe, sans égard pour la situation où sont laissés les membres de la communauté qui ne font pas partie du groupe.
En tant que stratégie de survie, la deuxième présente une complication qui est la cause de la course folle vers l’abîme dans laquelle nous nous trouvons tous engagés aujourd’hui : du moment que ces individus ou ces groupes ne se contentent pas de voler des ressources et des connaissances aux membres pacifiques des stratégies collectives, mais EN PLUS se font la compétence entre eux, alors la situation résultante dévient impossible.
En effet, la seule garantie de survie cesse alors d’être « avoir assez pour manger » et devient « être plus puissant que tous les autres réunis, pour qu’ils ne puissent pas nous faire face et nous voler ce que nous avons pour manger ».
On change de magnitude dans la confrontation, et on passe d’une nécessité linéaire (avoir assez pour manger), limitée par des besoins réels, à une nécessité exponentielle (avoir la moitié +1 de toutes les ressources existantes), même pas limitée par des besoins virtuels parce que les besoins des uns s’incrémentent automatiquement dès l’instant que n’importe lequel des autres réussit à se faire [être satisfait ? ÉC] avec quelques ressources de plus.
Nous nous trouvons à un moment où les individus ou groupes qui développent la stratégie individuelle — (changeons de dénomination, disons plutôt « compétitifs»… tiens, je crois qu’une petite bougie s’allume dans la pensée de quelques-uns… tous ces débats sur l’économie qui ne parlent que d’accroître la compétitivité dans des marchés libres et non faussés 😉 ) — dominent largement les institutions publiques et privées de ce qu’on vient à nommer la « Civilisation Occidentale », de telle façon qu’ils utilisent les mêmes en compétant entre eux pour mettre en place les structures les plus optimisées qui soient possibles pour détourner le plus de ressources qu’ils soient capables des collectivités collaboratives dont ils ont coopté les élites dirigeantes vers des inversions qui les aident à défendre leurs positions comme éléments compétitifs face aux avances de ceux qui font de même autre part.
Je vous crois assez intelligents pour comprendre, avec ce que je vous ai raconté jusqu’ici, beaucoup de choses qui se passent dans le monde et qui en elles-mêmes, d’une façon isolée, sont difficiles à interpréter et à placer dans un contexte logique et éthiquement consistant de la réalité.
Pourquoi on n’aide les peuples du tiers monde qu’avec des miettes, mais on trouve sans problèmes des milliards et des milliards pour soutenir le système économique quand il le faut ?
Pourquoi des gens néolibéraux renationalisent des banques quand cela leur plaît alors qu’ils insistent ailleurs pour tout privatiser ?
Pourquoi de l’argent public est destinée de plus en plus à équiper des armées, et au service de qui ce trouvent celles-ci réellement ? Le peuple les paie, mais qui les commande et pour quoi faire ?
La réponse dévient banale quand on connaît les mécanismes qui les font agir.
On arrive même à comprendre qu’ils ne le font pas parce qu’ils sont réellement méchants, mais parce qu’ils ont été entraînés dans une logique de laquelle ils ne peuvent plus sortir sans irrémédiablement assumer une défaite de la main de ceux qui n’en sortent pas.
Sauf si on arrive à faire qu’ils arrêtent tous en même temps de développer cette stratégie, ou que nous, les peuples collaboratifs, nous rendions compte de cette situation et nous constituions en un bloc qui sait ce qu’il veut et qui soit trop grand pour qu’ils puissent nous vaincre en déployant même les plus virulentes de leurs agressions, notre futur à une date de caducité à très courte échéance.
Dommage pour homo sapiens, il suivra le même chemin que les dinosaures, et cela ne sera pas pour des causes naturelles, c’est lui-même qu’il devra blâmer.
P.S. : ne pas confondre collectivité avec communisme : celui-ci n’est certainement pas la seule idéologie à mettre en avant les besoins du plus grand nombre. De la même façon, tous les individualistes ne se trouvent pas dans la droite. Ces deux divisions n’ont presque rien en commun.
Souvent, je pose l’exemple suivant : imaginons deux camarades pauvres comme Job traversant un désert ensemble. On dirait des collectivistes qui partagent leur mauvais sort. Mais quoi croire quand on nous dit que celui d’entre eux qui marche pieds nus ne pense pas à autre chose que de saisir la première opportunité qui se présente pour voler les vieilles bottes raides de son camarade et être celui qui aura plus de chances, aussi limitées soient-elles, de survivre dans le désert ?
Que penser de quelqu’un qui, ayant la malchance d’être né dans une famille aisée, bien qu’il ne peut pas tout donner aux plus pauvres juste comme ça, fait tout ce qu’il peut pour collaborer à réduire les souffrances d’autrui ?
Ils sont de quel côté, ceux-là ?
Pas facile de tracer une ligne pour juger chaque individu, n’est-ce pas ?
Bon, faut que tu creuses le sillon pour l’édification de tes lecteurs, maintenant !
Tu sais que j’aimerais réellement être édifiée sur cette question!!! 😉
« On change de magnitude dans la confrontation, et on passe d’une nécessité linéaire (avoir assez pour manger), limitée par des besoins réels, à une nécessité exponentielle (avoir la moitié +1 de toutes les ressources existantes), même pas limitée par des besoins virtuels parce que les besoins des uns s’incrémentent automatiquement dès l’instant que n’importe lequel des autres réussit à se faire [être satisfait ? ÉC] avec quelques ressources de plus. »
Mais non, Étienne, ce que j’essaie de dire c’est qu’on passe du besoin de couvrir des besoins absolus (par exemple donner à manger à 450 millions de personnes (+/- Communauté Européenne) à la nécessité de couvrir des besoins relatifs, pas liés au fait de couvrir une nécessité propre, mais à celle de faire face à une menace ‑réelle ou imaginée- qui vient de l’exterieur, et que ce genre de situation ne connaît pas de limite logique comme la première. On peut estimer la limite de la première par exemple au moment où tout le monde aurait plus à manger qu’il ne peut avaler, mais la seconde, on ferait comment ? Si les uns ont 20 missiles nucléaires, est-ce-qu’ils n’en achèteront ou fabriqueront pas dix autres dès qu’ils apprennent que ceux d’en face en ont 25 ? Est-ce-qu’ils s’arrêteront à 10 000 missiles s’ils savent que l’autre peut en avoir 10 100 ?
Et avec les ressources que ces deux ou plusieurs groupes destinent prioritairement, avant tout autre considération, à leurs « budgets » de défense, qu’est-ce-que on ne pourrait pas faire dans le monde pour erradiquer la misère et vivre plus heureux comme humains ?
Mais tu n’as qu’à comparer les chiffres libérés par les banques centrales pour faire face à la crise financière-immobilière récente, avec les montants qu’ils vont citer comme aide aux désastres occasionnés par les mouvements de terre en Chine et Birmanie pour te rendre compte s’il reste encore quelque chose d’humain dans la poursuite de leurs intérets.
Moi, j’ai tant de honte d’être humain que j’accepterais volontiers la citoyenneté martienne.
NingúnOtro écrit
« Mais tu n’as qu’a comparer les chiffres libérés par les banques centrales pour faire face à la crise financière-immobilière récente, avec les montants qu’ils vont citer comme aide aux désastres occasionnés par les mouvements de terre en Chine et Birmanie pour te rendre compte s’il reste encore quelque chose d’humain dans la poursuite de leurs intérets. »
Je comprends très bien ce que tu veux dire, et la comparaison s’impose naturellement, mais les milliards d’euros ou de dollars injectés par la BCE ou la FED dans le refinancement bancaire pour une période limitée (les banques sont censées augmenter leurs actifs pour ne plus avoir besoin de ces « prêts temporaires » des Banques Centrales) l’ont été en échange de « prises en pension » d’actifs des banques commerciales (actifs sans doutes « pourris », il est vrai).
Le « problème » avec une éventuelle aide à la Birmanie (la Chine, elle, n’a pas besoin de monnaie), c’est qu’il n’y a aucune « valeur comptable » en échange…
Il faudrait, pour traiter des cas semblables, une « monnaie sociétale » dont nous parlons à la fin du livre, mais que tu trouves aussi ici : http://wiki.societal.org/tiki-index.php?page=EMS-18points
La différence que tu soulignes, AJH, est bien à l’origine de tout : l’absence de « valeur comptable », de retour sur investissement (ROI) des dépenses effectuées pour faire face à des situations où la population à besoin de couvrir ses nécessités, soit que celles-ci soient quotidiennes (les tensions peuvent se camoufler plus ou moins par le « panem et circence » romain), soit qu’elles soient exceptionnelles (comme la Chine et la Birmanie maintenant, contrastée avec la récente crise des financiers).
Voulons-nous une Europe Citoyenne, ou nous contentons-nous d’une Europe Comptable ? Au bénéfice de qui ?
Au regard de la différentiation de la Chine : Le gouvernement chinois n’aura peut-être pas besoin de notre argent, mais est-ce que cela garantit que le peuple chinois aura droit à tout ce qui sera nécessaire pour surmonter ce qui est quand-même une tragédie humaine.
Je n’oserai pas discriminer les gens par leur lieu de naissance ou leur nationalité.
Sir, i hope you agree with the statement posted on the link bellow indicated, and you are willing to participate/promote it.
http://notolisbontreaty.blogsome.com/
Monsieur, je souhaite que vous puissiez agréer cette déclaration postée au lien indiqué en bas et que vous serez disponible pour y participer / la diffuser.
http://notolisbontreaty.blogsome.com/
@NingúnOtro
J’approuve l’idée que tu défends, évidemment…
Mais nous sommes dans un système monétaire (et comptable) existant et tant que nous n’aurons pas changé totalement les régles de ce système, nous resterons bloqués par les paradigmes qui le gèrent.
Nous avions beaucoup réfléchi à cette question il y a quelques années et étions à arrivés à un modèle économique et monétaire totalement différent : l’écosociétalisme.
Dans ce modèle la monnaie est simplement créée lors de la production humaine (du travail) et détruite lors de la consommation…
Un livre est paru, expliquant ce modèle ( « Une alternative de société : l’écosociétalisme » .. c’est le livre dont je suis le plus « fier »)… si tu ne veux pas l’acheter « papier », il est lisible sur le web en quasi totalité sur http://wiki.societal.org/tiki-index.php?page=Ecosocietalisme0
Je rajoute seulement, concernant l’aide à la Birmanie ou à l’Inde que ce n’est pas d’argent dont ils ont besoin, mais de « biens rééls » … la monnaie n’est qu’un « bien symbolique »
« La dette prend aux pauvres pour donner aux riches »
Avec France Inter, la chronique de Bernard Maris, journaliste et écrivain :
http://www.marianne2.fr/La-dette-prend-aux-pauvres-pour-donner-aux-riches_a87685.html
« La dette publique doit être réduite, surtout parce que les intérêts perçus par les banques privées qui prêtent à l’État, viennent des impôts, en particulier de la TVA.
Retour sur la dette publique : Bruxelles vient de demander à la France d’être un peu plus rigoureuse.
La sempiternelle affaire de la dette publique ! 1 180 milliards d’euros. « Déficit public, le mal français » titrait Le Monde. Et bien, revenons une fois de plus sur ce « mal ».
1) d’abord, l’État accuse les collectivités territoriales, qui sont en effet les responsables de l’augmentation de la dette. C’est d’un cynisme invraisemblable : L’État a transféré ses charges aux collectivités territoriales, par exemple la gestion du Rmi ou encore les politiques d’aides aux personnes âgées, et 70% des investissements publics sont réalisés par les collectivités territoriales. C’est énorme. C’est aussi la preuve que l’État ne fait plus son travail, c’est un choix.
2) Qu’est-ce qu’une dette ? Quand vous empruntez pour contruire votre maison, vous êtes endettés. Etes-vous coupable pour autant ? Pas du tout ! Vous espérez, par votre travail dans les années futures, rembourser votre dette et payer votre maison.
On peut imaginer que la dette publique aussi, sera remboursée par du travail futur.
Réponse : non, parce que les dépenses publiques sont des dépenses de fonctionnement.
Un transfert des pauvres vers les riches
Autrement dit, les dépenses publiques ne sont pas faites pour constuire une maison. Et si les dépenses publiques étaient faites pour construire une maison, la maison publique. Les policiers ? Inutiles ? Ils gardent la maison. Les professeurs. Inutiles ? Ils construisent la maison. Les chercheurs, les infirmiers, etc.
Et une maison construite par le privé ne serait pas mieux construite. Le privé construit en papier, à court terme. Il construit pour lui, et non pour la collectivité. Il ne regarde ni l’environnement, ni la beauté, ni la recherche désintéressée.
Et pourtant, il faut réduire la dette… Pourquoi ? Parce que nous payons les intérêts de la dette aux banques privées qui nous prêtent. L’impôt paye les intérêts de la dette. Or l’impôt, en France, est largement proportionnel. La grande part de l’impôt est la TVA, payée par les pauvres autant que par les riches. En revanche, les intérêts de la dette sont perçus par les personnes les plus aisées. La dette réalise dont un transfert fiscal des plus démunis vers les plus aisés. C’est uniquement pour cette raison que la dette doit être réduite.
La phrase du jour ?
Non pas une phrase mais un livre : La dette publique, une affaire rentable par André-Jacques Holbecq et Philippe Derudder, Editions Yves Michel. »
Bernard Maris
Bonjour Etienne,
J’ai vu le début de ta conférence du 15/01/2008 a Aix (j’arrive pas à voir la fin :-(). Dans cette conférence et sur ton blog, je trouve que tu focalises beaucoup sur la dette publique et pas beaucoup sur ce qui concerne directement les gens et dans leur vie de tous les jours à savoir les crédits aux particuliers.
J’en ai un pour mon appart et ça me rend dingue de payer a ma banque un « loyer » pour un argent qui, finalement, ne lui appartient pas. Si je devais convertir c’est argent en temps passé à le gagner, je serais ravi de savoir combien de temps je travaillerais gratuitement pour ma banque. N’est-ce pas de l’esclavage ? 🙂
Pour ma part, cela n’a pas d’importance de savoir qui crée l’argent, ce qui m’intéresse c’est qui perçoit les intérêts.
Je ne vois pas pourquoi l’intérêt d’un argent qui vient de nulle part doit aller à un endroit en particulier. L’intérêt devrait aller partout, c’est-à-dire à tout le monde.
Si on suppose que l’État représente ce « tout le monde », alors ça devrait être lui qui le perçoit. On pourrait voir ça comme un impôt. C’est pas plus idiot que la TVA.
Bravo pour ce que tu fais. Ça fait plaisir ! J’ai fait partie d’ATTAC un certain temps, elle est très attachée au bien commun, mais visiblement la création monétaire n’en fait pas partie. Je ne comprends pas. 😐
Christian
@Titan (Christian)
» L’intérêt devrait aller partout, c’est à dire à tout le monde. Si on suppose que l’état représente ce tout le monde alors ça devrait être lui qui le perçoit. »
C’est exactement ce que nous demandons dans ce livre « la dette publique… »
Si toute la monnaie est une monnaie « centrale » (créée par la BCE), tous les intérêts reviendront aux Etats, au prorata de leur participation dans la BCE, qu’il s’agisse de monnaie à usage public ou de monnaie à usage privé (dans ce dernier cas les banques commerciales, se financant auprès de la BCE, se feront payer des honoraires pour ce travail d’intermédiaire.)
Oui en ce qui concerne ta réflexion concernant Attac. Ayant été un des « fondateur » du groupe « Pays d’Aix », j’ai bien vu ce problème … Pour le moment, je n’en fais plus partie non plus…
A‑J Holbecq
Merci pour la reponse A‑J. J’ai bien compris.
Je n’ai pas lu le livre et je ne peux pas parler du contenu. En tout cas le titre laisse entendre qu’on ne parle que de la dette public.
En fait, ce que je cherche a dire c’est qu’autour de moi je vois plein de personnes qui sont loin d’etre connes et pourtant la politique, la dette plublique, etc… ca ne les interessent pas. Pas la peine de leur en parler. Au mieux elles ecoutent mais le lendemain elles ont tout oublie. Par contre elles on un credit sur le dos…
C’est peut-etre qu’une question de forme mais ne donner rien qu’un exemple concret de la vie de tous les jours me semble indispensable.
Je parcours les quelques sites qui traitent du sujet et je ne vois pas ce genre d’exemple c’est pourquoi je me permets de faire la remarque.
Ce n’est pas pour moi, je suis deja convaincu. 🙂
Bonjour Etienne
Depuis que j’ai vu la vidéo où vous parlez de l’article 104, j’ai surfé sur internet et fait pas mal d’autres découvertes sur l’Union européenne.
Par exemple, qu’il existe aussi une Banque européenne pour la reconstruction et le développement (BERD) et la Banque européenne d’investissement (BEI).
Il n’y aurait donc pas que la BCE qui représente l’Europe ?
Bonjour
Bien que la question soit posée à Etienne, je me permets…
« La BERD émet des emprunts sur le marché international qui lui servent à financer ou cofinancer des investissements (soit par des prêts, soit par des prises de participation) favorisant la transition vers une économie de marché dans les pays d’Europe centrale et orientale (PECO), dans les pays de l’ex-URSS et en Mongolie. »
« La Banque européenne d’investissement (BEI) est l’institution financière de l’Union européenne. Elle a pour principal but d’emprunter sur les marchés financiers pour financer des projets au sein de l’Union Européenne. »
(Ce sont deux infos de wikipedia…)
On voit que dans les 2 cas, il y a emprunt sur les marchés financier. C’est cette obligation que nous dénonçons, non pas pour ces deux banques, mais pour ce qui concerne les Etats.
Merci, AJH !
L’Union européenne aurait donc 3 banques (ou plus) ?
bonjour,
1 ).les intérêts iraient à l’Etat ?
2).les banques seraient des intermédiaires qui percevraient une rémunération pour leur intermédiation.
Le système serait régulé par l’Etat .
J’ai plusieurs questions :
Comment se fixerait le taux d’intérêt ?
Pour l’exemple dans le carré jaune :
« Le privé construit en papier, à court terme. Il construit pour lui, et non pour la collectivité. Il ne regarde ni l’environnement, ni la beauté, ni la recherche désintéressée. »
Cette phrase est caricaturale .
Le privé même s’il recherche le profit,prend aussi soin de l’environnement,de la beauté, il y est même contraint par les lois.
Ce qu’il faut dénoncer est plutôt les autorités publiques qui donnent des autorisations de construire n’importe où.
Qu’ont fait les pays très interventionnistes en matière d’urbanisme ? est ce mieux , bien sur que non c’est même catastrophique.
Le ton est donné , ce livre propose une collectivisation du système monétaire . Ceux qui oseront , qui entreprendront paieront pour les autres, Bastiat n’a pas toujours eu tord !
@Orwelle
Disons que la zone euro (les autres, ce n’est pas mon problème 😉 ) aurait simplement la BCE qui émettrait la monnaie dont toutes les banques de second rang (les banques commerciales) auraient besoin.
@financier
Le « carré jaune », c’est une copie de la chronique de Bernard Maris sur France inter… nous n’y sommes pour rien et merci de ne pas confondre avec le livre cité par lui…
Je suis tout à fait d’accord avec vous que c’est une caricature. Maris veut dire par là qu’en général le privé ne tiens pas compte du « bien être » général ..; mais je sais que ce n’est pas généralisable.
Maintenant en ce qui concerne le système monétaire, nous ne proposons pas une collectivisation du système, simplement que les intérêts de la création monétaire reviennent à la collectivité plutôt qu’au seul système bancaire privé.
« Disons que la zone euro (les autres, ce n’est pas mon problème 😉 ) aurait simplement la BCE qui émettrait la monnaie dont toutes les banques de second rang (les banques commerciales) auraient besoin. »
Alors, la BERD et la BCI seraient au même plan que d’autres. Je me demande si le choix de telle ou telle banque par Bruxelles doit être motivé. Bien que je ne croie pas trop à cette transparence. 😉
@Merci de cette réflexion, ca me permet de préciser ma pensée.
Je pense que c’est la BCE qui doit émettre toute la monnaie dont toutes les banques de second rang bénéficieraient (en tant qu’intermédiaires), permettant ainsi aux Etats de la zone euro de bénéficier « collectivement » de tous les intérêts perçus, je pense néanmoins que la BCE pourrait proposer cette monnaie à des taux différents selon les bénéficiaires (Etats, BERD, BEI, collectivités locales, banques commerciales)et même pourquoi pas, en fonction des projets auxquels cette monnaie est destinée. Une vraie politique monétaire et économique, c’est cela pour moi.
Le tableau de la page 34 du livre a été mal imprimé. Le voici :
http://etienne.chouard.free.fr/Europe/Correctif_tableau_34_Holbecq_dette_publique.pdf
Étienne.
Merci pour le tableau.
Ce bouquin est tout simplement remarquable.
Un peu de pub ici :
http://horizons.typepad.fr/accueil/2008/06/le-casse-du-sic.html
Je viens de trouver par hasard un article instructif (!) sur la BEI.
Banque européenne d’investissement : L’Europe mine l’Afrique
Très discrète, la BEI est la Banque de l’Union européenne, et la plus grosse institution financière internationale publique au monde en terme de volume de prêt. Alors qu’en Afrique, elle est censée intervenir en soutien des politiques de développement de l’UE, la BEI finance largement l’exploitation des mines africaines par de grandes multinationales des pays riches.
Déforestation, pollution des eaux et des sols, déplacements de populations, conflits, violation des droits humains, corruption, détournement des ressources… les impacts désastreux de l’industrie minière sont aujourd’hui bien connus, et ses effets sur le développement sont remis en cause. Les investissements dans le secteur minier doivent donc être encadrés par les meilleures normes en vigueur, pour limiter ces impacts.
Aujourd’hui, la BEI n’a aucune norme sociale ou environnementale lui permettant d’évaluer sérieusement les projets qu’elle finance : elle les approuve sur la seule base de leur rentabilité. Il est inadmissible qu’une institution publique agissant au nom de l’UE et dont la France est l’un des principaux actionnaire s’implique dans un secteur aussi controversé sans normes crédibles.
Alors que l’UE organise ses Journées du Développement, il est grand temps d’interpeller la BEI pour la mettre face à ses responsabilité, et lui demander de suspendre le financement de projets miniers tant qu’elle n’a pas adopté des normes exigeantes.
Anne-Sophie Simpere
31 janvier 2008
http://bellaciao.org/fr/spip.php?article60467
Ecoute en ligne / Podcast
Mon interview d’une vingtaine de minutes par Yves Michel éditeur , en ligne sur son blog
http://www.souffledor.fr/extras/podcast.php#, à propos de la dette et de la création monétaire.
Merci beaucoup, André-Jacques. 😉 J’écoute au plus vite !
Bloguistes : ALERTE !
Le parlement Européen s’apprête à légiférer pour interdire notre libre expression :
http://bellaciao.org/fr/spip.php?article67979
et en France : http://grenouillenews.free.fr/newsquick.php
Bonjour à tous,
vous trouverez sur le site de marianne2.fr une tribune sur nos principaux sujets de préoccupation (monnaie et constitution) qui vous intéressera sans doute.
Certains commentaires sont vraiment très intéressants.
Remarque : contrairement au site du Monde, vous pouvez librement participer au débat sur le site de Marianne :o)
Étienne Chouard s’exprime de nouveau après le non irlandais
J’aurais préféré un autre titre : en réaction au mépris (déjà annoncé partout) du non irlandais par les oligarques européens, j’aurai plutôt intitulé cet article ainsi :
« 1) Ainsi font les félons : les représentants élus pour gouverner n’ont pas de légitimité à priver la puissance publique de la souveraineté, ni politique, ni monétaire. »
« 2) Les subventions européennes sont pour les pays aidés une création monétaire libre d’intérêt — et même libre d’endettement ! —, ce qui explique sans doute le « miracle » économique dont ces pays profitent »
Bon, c’est un peu long, je vous l’accorde :o)
La thèse n°2 est originale, je crois : je pense qu’elle pourra nous aider à argumenter si on l’étaie bien avec des chiffres indiscutables (ce qui reste à faire).
Je soumets notamment au feu de votre esprit critique mon intuition d’analyser les dizaines de milliards d’euros de subventions européennes, pour les pays aidés, comme de la création monétaire libre d’intérêt —et même libre d’endettement !—, un peu comme la « création monétaire-injection progressive et empirique de pouvoir d’achat libre de droits » (je crée l’expression pour l’occasion) que Jean-Marcel Jeanneney recommande de tester dans son livre « Écoute la France qui gronde ».
Le prétendu « miracle » des pays subventionnés ainsi analysé pourrait ainsi apporter de l’eau utile au moulin de la thèse d’André-Jacques et de Philippe : une sorte de laboratoire inespéré — en de multiples lieux et époques — qui permettrait même, je l’espère, de constater des différences de performances économiques proportionnelles à l’aide monétaire reçue par les différents pays aidés. On verra — je sais que les économistes sérieux n’aiment pas qu’on se contente trop vite de simples corrélations pour imaginer des relations de cause à effet.
Il faudrait collecter les chiffres précis des aides reçues par an et par pays (en déduire évidemment la participation de ces pays au budget européen) et collecter par ailleurs les différents indicateurs de performance de ces pays sur la même période.
Il faudra bien observer l’inflation de ces pays, parce que si elle n’est pas extraordinaire dans ces conditions de création monétaire proprement extraordinaire, c’est encore un peu de belle eau claire au moulin de la thèse d’André-Jacques et de Philippe, cette fois pour réfuter l’objection classique de l’hyper inflation (qui serait prétendument la conséquence absolument inéluctable de toute velléité de création monétaire libérée).
Donc, ceux qui ont des chiffres indiscutables à nous signaler sont les bienvenus :o)
Il faudrait peut-être aller en causer un peu sur le blog de Paul Jorion ; il pourrait en faire un billet pour bien cerner le débat.
Le texte de la tribune de Marianne est disponible avec des conseils de lecture en version pdf pour une impression soignée.
Amicalement.
Étienne.
PS : je trouve assez étonnant le silence absolu de presque tous les journaux sur l’idée des MOCRIES. Quelqu’un aurait-il une explication plausible ?
Je rappelle aussi, pour ceux qui ne l’ont pas encore lue, cette analyse très intéressante proposée par Alain Grandjean (en 2000):
Monnaie permanente dette et déficits publics
http://www.chomage-et-monnaie.org/Documents_html/MonPerDefPub.html
Le site « chômage et monnaie » est d’ailleurs une mine inépuisable de réflexions passionnantes.
Étienne.
Pas mauvaise, l’idée d’analyser l’impact des aides européennes comme parallélisme et situation homologable à la création d’argent ex nihilo ou même aux prêts SANS intérêts. A creuser !
D’un autre coté, le silence des journaux sur l’idée des MOCRIES ne m’étonne pas du tout : étant propriété de qui nous savons et ceux-ci ayant les intérêts que nous leur supposons…
Vous voulez un autre exemple saignant ?
Le parlement espagnol à ratifiée le Traité Modificatif le 26 juin par 322 votes à faveur, avec 6 ! (oui, six) votes contre et deux abstentions.
Le 26 juin, rappelez-vous, c’est la fameuse journée de la semi-finale de l’eurofoot ESPAGNE-RUSSIE. Personne n’a donc fait attention au vote dans le parlement, et le lendemain les journaux avaient besoin de tout leur espace pour le foot… j’ai du employer une loupe pour trouver quelque chose sur la votation. Combien d’espagnols savent aujourd’hui que le parlement espagnol à ratifiée ? La ratification doit encore passer par le sénat… et on peut encore leur faire confiance, ils trouveront un moyen pour le faire sans qu’on se rende trop compte.
« Ce que nous coûte l’Europe »
http://www.observatoiredeleurope.com/index.php?action=breve&id_article=977624
« Du “coût de l’Europe” pour la France, on s’est jusqu’à présent contenté d’évoquer le « solde net » budgétaire, c’est à dire la différence entre la cotisation officielle versée au budget de l’Union et les « retours » des fonds européens en France.
Celle-ci d’ailleurs ne cesse de croître. Notre pays récupère en aides agricoles et structurelles environ 66% de ce qu’il a versé : lorsque l’Etat contribue pour 100 euros au budget européen, les agriculteurs français récupèrent 50 euros et nos régions 16 euros, les 34 euros restants subventionnant l’Europe de l’Est et du Sud, ainsi que le fonctionnement des institutions européennes.
La France est devenue le deuxième contributeur net en volume et présentera d’ici 2013 un solde “européen” déficitaire de près de 7 milliards d’euros par an. S’y ajoutent d’autres dépenses budgétaires directes, moins connues, telle que la contribution au fonds européen de développement (738,3 millions), les “refus d’apurement” et amendes communautaires pour défaut de transposition des directives (837 millions en 2008) ou le budget de la présidence française de l’UE (190 millions).
Surtout, l’État français contribue en tant que percepteur des ressources européennes (la collecte fiscale a un coût), redistributeur des “retours” communautaires qu’il a subventionnés et transpositeur d’un important volume de normes communautaires (plus de 80% des lois nouvelles), le tout, au nom et pour le compte de l’Union européenne.
Ces charges d’administration déconcentrée de l’Union européenne mobilisent quotidiennement des moyens publics de l’Etat et des collectivités locales.
Du côté des entreprises, le coût d’assimilation de la législation européenne représente environ 37 milliards d’euros.
Ainsi, le coût global comptable de l’intégration européenne atteindrait 50 à 65 milliards d’euros par an pour la France.
C’est le résultat du dernier rapport que publient les « Contribuables Associés » à la veille de la présidence française de l’Union, et qui est signé Christophe Beaudouin, directeur de l’ObsE et de la Fondation politique européenne pour la Démocratie.
Télécharger le rapport ici. »
Je me pose une question :
Symétriquement aux subventions européennes reçues
— qui peuvent s’analyser selon moi, pour les pays aidés,
comme une création monétaire libre de droits (sans intérêts ni même remboursement) —,
est-ce que le coût net de l’UE
ne peut pas s’analyser, pour chaque pays contributeur net,
comme une destruction de monnaie (et donc comme une source d’asphyxie économique méconnue) ?
Étienne.
Bonjour Étienne
Autant je n’ai pas de doute que, pour les pays aidés, les subventions de l’UE s’apparentent à une création monétaire sans intérêts ni remboursement, c’est à dire une augmentation de la quantité de sang qui irrigue l’économie, il me semble difficile de parler de « destruction monétaire » pour les pays contributeurs nets car on ne sait pas si les échanges économiques au sein de l’Europe ne retransfèrent pas une partie de la monnaie.
Néanmoins, si le résumé ci dessus, et sous réserve de lire (et confirmer) le rapport – ce que je vais essayer de faire ces semaines qui viennent – confirme le coût net (dépenses moins recettes) de 50 G€, c’est bien autant que le pays ne peut pas investir ou laisser à ses citoyens.
Décidément cette Europe, bien qu’elle ait quelques avantages, présente un vice rédhibitoire : celui interdisant à la BCE ou aux banques centrales nationales (et ce n’est pas imposé que dans la zone euro) de prêter aux États : il faut vraiment que ce point soit débattu avec les 26 pendant la présidence française en même temps que le débat qui aura lieu, je l’espère, sur le mandat de la BCE…
Cher André-Jacques,
Tu résistes un peu, apparemment, à cause du fait qu’ »on ne sait pas si les échanges économiques au sein de l’Europe ne retransfèrent pas une partie de la monnaie. »
Pourtant, je ne vois pas ce que ça changerait : si une partie de la monnaie créée dans le pays aidé (donnée en subventions) revenait vers les pays donateurs, ou à l’inverse si une partie de la monnaie détruite dans les pays donateurs (donnée en subventions) était remplacée par des flux en provenance des pays aidés, ce ne serait pas sous forme de dons mais sous forme de commerce, en échange de biens et de service : donc rien qui compense la création monétaire ; on parlerait là de « répartition » et pas de « création-destruction », non ?
On pourrait plutôt faire l’objection (et c’est ce que tu me faisais remarquer dimanche) que la contribution nette des pays donateurs (la monnaie détruite, disparue, pour ces pays) est probablement de faible quantité vu la petitesse de l’impôt européen par rapport au PIB (1% je crois). Mais justement, ce rapport du Cri du contribuable qui montre que la contribution nette d’un pays comme la France est très importante (50 à 65 G€/an ?!!!) viendrait, si ses chiffres étaient incontestables, renforcer cette idée que peut-être l’atonie de nos économie vient en part significative d’une asphyxie monétaire. Or je n’ai jamais lu ça dans les manuels d’économie. Il faut que je demande à Jacques Généreux ce qu’il en pense (ses manuels sont entousiasmants de force et de clarté).
Je trouve que cela mérite d’être étudié, en tout cas, non ?
Amitiés, et bon voyage vers l’Atlantique, au frais :o)
Étienne.
Bonjour,
Je viens de regarder les trois vidéos sur la création monétaire.
[Insertion de liens par ÉC :
Money as debt sous-titré en français en un seul film.
La monnaie comme dette : document exceptionnel, à lire et à relire, script de la traduction du film Money as debt)
Vous pouvez commander le DVD ici…
Étienne.]
Voilà ce que j’en pense.
Très instructif.
Pourquoi laisse-t-on les banques plumer les citoyens ?
Pourquoi le citoyen paye-t-il deux fois le prix de sa maison lorsqu’il l’achète à crédit alors que la banque prête à partir de rien ?
Qui décide de la fixation du taux d’intérêt ?
Le coût du crédit est bien trop élevé, ne suffit-il pas de réduire les rémunérations des banques ?
Que les banques prêtent par le système décrit, peu importe ! mais pas à des taux usuraires. La présence des banques est indispensable, leur surrémunération leur donne un pouvoir qu’elle ne devrait pas détenir.
cordialement
Dette : « dépenser plus pour pouvoir être réélu »
http://www.agoravox.fr/article_tous_commentaires.php3?id_article=41705
Lisez les commentaires, au moins en diagonale…
On a encore du boulot pour semer les graines d’AJH :o)
Amicalement.
Étienne.
« La dette publique »
par logan sur Agoravox :
http://www.agoravox.fr/article_tous_commentaires.php3?id_article=41389
Les graines commencent à germer…
:o)
Étienne.
De Monsieur,POULIN Jean-Pierre
7 rue Jules Ferry
37110 Château-Renault
[email protected]
À un responsable de l’UPR.
Sujet : monnaie
Bonjour ! Ne pensez-vous pas que la France ne sera jamais libérée tant qu’elle n’établira pas un DROIT RÉPUBLICAIN DE BATTRE UNE MONNAIE QUI SOIT PUBLIQUE ? Voici un lien avec une page de mon site : http://www.jeanpierrepoulin.com/creation_monetaire.html
À bientôt !
Jean-Pierre POULIN
_____
Bonjour,
Vous avez tout à fait raison. Le droit de battre monnaie est fondamentalement une prérogative des États qui n’ont pas le droit de s’en dessaisir.
Ainsi, la Banque de France doit non seulement fabriquer la monnaie papier, mais également créer directement le crédit nécessaire à l’État, ce qui revient, dans les grandes lignes, à revenir à la situation précédant la loi de 1973, avec les aménagements nécessaires pour prendre en considération le contexte actuel, notamment les présents accords internationaux.
Il est possible de laisser la liberté aux banques privées de créer du crédit pour leur clients privés en redéfinissant des règles prudentielles plus fiables que celles découlant des présents accords de Bâle II. Il serait raisonnable d’adopter des règles plus strictes que les règles actuelles qui ont permis la titrisation anarchique et (souvent déloyale pour les épargnants), d’où l’actuelle crise financière. Notez que Mme LAGARDE propose exactement le contraire, dans un réflexe moutonnier. En réalité, l’actuelle crise est une chance pour rétablir une cohérence entre la sphère financière, l’économie réelle et les intérêts des citoyens.
Juste une remarque sur la présentation de votre suggestion : l’ordre correct est :
1. La France doit se libérer.
2. Une fois libérée, la France pourra décider souverainement de la politique monétaire.
Je souhaite que nous aurons l’occasion d’en reparler, notamment si vous nous rejoignez, condition indispensable à la réalisation du 1. et par voie de conséquence du 2.
Très cordialement,
J‑Y CREVEL
secrétaire général de l’UPR
2008/5/15 <contact@u‑p-r.org>:__
Malheureusement il n’y a encore rien, sur le site de l’UPR, qui puisse confirmer cette réponse…
Bonjour
La création monétaire est un sujet très technique que je suis loin de maîtriser à fond, il y a quand même quelques questions que je pose et merci à l’avance d’une réponse :
Les banques privées doivent se refinancer au près de la BCE moyennant un taux d’intérêt, et ces intérêts que deviennent t‑ils ? Sont ‑ils ensuite versés aux différentes banques nationales ? Si oui selon ques mécanismes de répartition ? Connaît-on approximativement le montant ? J’imagine que celà représente un montant considérable.
Cet argent mis à disposition des agents économiques avec un taux très faible ne permettrait-il pas de relancer la machine économique et de financer des projets ambitieux (développement durable entre autre)?
Autre chose, certains proposent de renoncer à l’euro, je n’ai pas une idée définitive là dessus, mais ne sommes nous pas un peu protégé par l’euro fort vis à vis du pétrole ?
Une relocalisation de l’économie n’est-elle pas un préalable à la sortie ? Notre balance commerciale est déficitaire, ne risquons nous pas d’être davantage pénalisé qu’un pays dont la balance est excédentaire ?
Cordialement
Bonjour
Les termes de « refinancement » ou « injection de liquidités » sont piègeants.. et pour savoir ce qui se cache derrière ces mots, je vous suggère de lire l’article suivant : http://www.rue89.com/explicateur/ce-que-signifie-concretement-la-bce-a-injecte-des-liquidites] , mais en gros, il s’agit d’offrir aux banques commerciales la monnaie centrale dont elles ont besoin pour assurer « les fuites » (c’est-à-dire le besoins en billets de banque et leurs besoins de compensations interbancaires
Les intérêts que payent les banques commerciales/privées pour se « refinancer » vont :
• soit dans la poche de la Banque Centrale (ça rentre dans son bilan), si c’est du refinancement de cette origine (à 4,25%) et repartagé entre les banques centrales nationales au prorata (je ne rentre pas trop dans les détails, si vous voulez plus de précisions, procurez-vous mon livre), lesquelles distribuent des dividendes à ses actionnaires (l’État dans le cas de la Banque de France) et payent des impôts sur les bénéfices,
• soit les banques commerciales peuvent se procurer la monnaie centrale dont elles ont besoin auprès de leurs concurrentes qui en auraient trop (aux taux « Euribor », à 1 an à 5,40% actuellement).
Les taux ne sont pas si faibles que cela et en fait guère moins faibles que les financements sur les marchés financiers pour les États. Il vaudrait donc mieux que les États se financent directement auprès de la banque centrale.
Pour la question de quitter l’Euro ou non, il faut savoir que nous aurions probablement une dévaluation immédiate de 6 à 7%… avantage pour nos exportations, désavantage pour nos importations (ce qui pousserait à acheter français…)… Mais effectivement, le pétrole nous semblerait sans doute encore plus cher.
Je pense que ca ne vaudrait le coup que si nous n’arrivons pas à faire changer rapidement le mandat de la BCE (article 104 de Maastricht) et si, simultanément, nous supprimons pour nous-mêmes (collectivités publiques) l’auto-interdiction de 1973 d’emprunter directement à notre « banque de France ».
Bonjour,
J’aimerais comprendre ce qui a motivé les hommes politiques de tout bord à abandonner le pouvoir financier aux banques privées ?
Bonjour
Je n’ai personnellement pas de réponse démontrée à cette question. Je pense que l’arrivée au pouvoir de « libéraux » (Pompidou, Giscard et Barre) n’est pas étrangère ces décisions. Y a‑t-il eu avantage personnel ? Je l’ignore.
hello,
Attention, ici s’expriment la parole sainte, les grands cerveaux qui vont changer le monde .
Ce site est un véritable foutoir, ramassis de prises de position faussement modestes et méprisantes. Des couleurs agressives qui traduisent un autoritarisme et une assurance tout en contradiction avec le soi disant discours.
Beau spécimen de démagogie et d’imbécillité .
Je sursaute à la lecture de ce passage :
« Je pense que l’arrivée au pouvoir de « libéraux » (Pompidou, Giscard et Barre) n’est pas étrangère ces décisions. Y a‑t-il eu avantage personnel ? Je l’ignore. »
Du grand n’importe quoi, exemple type de l’argumentation zéro. A classer au même titre que les dernières positions de Royal, quel crétinisme idéologique.
La toile vous donne l’impression d’exister ? Vous pouvez tous refaire le monde à votre idée, la toile, quelle grande illusion !
Vous ne changez rien derrière vos écrans, vous confortez les pouvoirs en place en favorisant l’expression, ce qui fait du bien et calme les esprits.
Arrêtez les conférences, les atermoiements, les affolements, les pleunicheries et bougez vous le C., là peut-être que.….on en crève de toutes ces discussions et chipotages qui n’intéressent personne et qui n’avancent à rien, mais rien du tout.
Stop, un citoyen de passage qui agit dans sa petite ville et concrètement, pendant que vous palabrez.
Si le « citoyen de passage » a une hypothèse en réponse à la question d’Hagbar, elle est bienvenue.
Je ne pense pas que ce qui se discute ici peut être appliqué concrètement, seul dans sa petite ville.
Il s’agit de remettre en cause le chemin qu’a pris l’économie de marché au niveau mondial et pour cela, il faut de solides bases théorique et donc il n y aurait rien de pire que de tout rejeter en bloc et foncer tête baissée.
Quand à ma question, n’ayant pas trouvé de réelle réponse officielle, et si vous n’avez pas vous-même de réponse, ne faudrait il pas poser cette questions directement à nos politiques ?
Il y a bien des journalistes encore indépendants en France, pourquoi ne pas les inciter à la poser ?
Bonjour
Ce qui a motivé les hommes politiques à agir de la sorte, c’est le fait que fin des années 70, il y avait la « stagflation » mélange de récession et d’inflation.
Il a été décidé à l’échelon mondial, qu’il fallait restaurer les marges des entreprises, c’était la priorité de l’époque, et limiter l’inflation allait dans ce sens.
En plus, la théorie quantitative de la monnaie est la théorie qui a toujours cours à l’échelon planétaire au niveau des instances internationales : pour les tenants de cette conception, des avances faites par le trésor à l’État gonfleraient cette masse monétaire et provoquerait l’inflation. Cela est contesté par certains qui contestent cette théorie (cf. site de Jean Bayard et de chômage et monnaie)
http://www.chomage-et-onnaie.org/Dossiers.html
http://www.bayard-macroeconomie.com/exposemacro.htm
Ce qui apparaît évident, c’est que l’économie n’est pas une science exacte comme la physique (où, même là, des questions restent en suspens). L’impossibilité avérée des économistes de faire des prévisions à moyen terme démontre cela.
Marx s’est trompé sur un certain nombre de choses — ainsi la baisse tendancielle du taux de profit est contestée selon la revue alternatives économiques, et sans parler des échecs dans le domaine environnemental et des libertés publiques.
Mais, la libre circulation des capitaux n’a pas apporté la prospérité partout contrairement à ce que disent les libéraux (cf. politique du F.M.I. pour les PED)
Une grande partie des mouvements financiers est à but purement spéculatif, le rôle de la monnaie est donc dévoyé par rapport à sa première fonction de faciliter les échanges commerciaux (économie réelle). Donc, il paraît évident que la crise actuelle étant liée aux bulles spéculatives (subprimes puis pétrole, produits alimentaires), une politique restrictive du crédit comme celle de la BCE ne peut frapper que l’économie réelle. Tout le monde sait que l’inflation n’est pas provoquée par la hausse des salaires !!
Je donne à Hagbar mon humble avis sur la fin de son mail : le fait qu’il n’existe pas de théorie unifiée de l’économie qui ait réellement fait ses preuves (même en physique, on la cherche), les hommes politiques ne sont pas plus avancés que nous.
Par ailleurs, ils ne sont pas indépendants des puissances financières et n’ont pas grande liberté de manoeuvre, tenus par les décisions de leurs états-majors. L’esprit critique n’est pas ce qui leur est demandé !!
Les solutions alternatives ne viendront que des citoyens, car l’économie est une science sociale. Évidemment, le plus dur reste à faire quand deux systèmes opposés ont échoué.
Les citoyens ont la possibilité de développer des services d’échanges locaux (SEL), de modifier leur consommation, en ayant recours aux producteurs locaux (vente à la ferme, AMAP, ces structures alternatives sont insuffisament développées, elles ont de l’avenir). Rien n’empêche les gens qui ont quelques économies de placer leur argent dans l’économie solidaire.
Il y a moyen d’être partiellement acteur de l’économie.
Cela n’empêche pas de demander aux élus de rendre compte de leurs actions : c’est l’intérêt des ONG, dans lesquelles les citoyens ont intérêt à s’impliquer.
Rendre compte aux citoyens de leur action est la moindre des choses pour les élus, ou alors ce sont des rentiers.
Cordialement.
@André
Je ne « crois » pas que les politiques dans les années 1972 auraient pu justifier d’une quelconque manière qu’empêcher tout prêt de la Banque de France aux collectivités locales pouvait avoir un effet sur les marges des entreprises et sur l’inflation. Il suffisait (par exemple), s’ils pensaient que la masse monétaire croissait trop vite à cause de dépenses de ces collectivités, de donner un certain pouvoir à une structure genre Cours des Comptes avec un droit de veto… (ou autre choix)
Anecdote : quand je faisais mes études d’économie en 1960, nous avions comme bouquin de référence « Economie et politique » de raymond Barre… je me souviens très bien d’un de mes profs qui disait « ce n’est pas très bon, mais on n’a rien d’autre.. »
Merci pour vos réponses.
J’ai découvert ce site et ses idées il y a une semaine à peine. Pour l’instant ce que je retiens principalement c’est que l’erreur majeure a été la confiscation de l’émission de monnaie par le banques privées.
Les SEL dont André parle, tout comme les autres système « citoyens » ne sont qu’ un système primitif d’échange qui aboutira au même résultat à long terme avec son évolution. On en reviendra, selon moi, toujours au même point : il faudra toujours un cadre mondial chargé d’arbitrer des intérêts contradictoire mondiaux.
Ainsi je pense qu’une autorité mondiale est forcement la solution et l’économie de marché le meilleur moyen d’y arriver. De plus cette autorité ne peut être qu’un gouvernement puisque les problèmes sociaux, politiques, écologiques et financiers sont étroitement liés. Or, la spéculation est une activité naturelle dans un tel système ! Je ne pense pas qu’il faille remettre en cause l’économie de marché et le libre échange mais simplement l’encadrer. Certain domaines doivent jouir d’un régime particulier de protection afin d empêcher restreindre la spéculation notamment, comme par exemple les denrées alimentaires ou certaines matières premières… Je crois d’ailleurs avoir lu que c’est ce que Cheminade proposait…
Alors, il est bon, notre système d’argent ?
Il serait bon, si la comptabilité était exacte, et si les chiffres qui donnent droit aux produits étaient bien répartis. Mais le système est vicié, parce que ceux qui le conduisent tiennent faussement cette comptabilité, et aussi parce que les chiffres sont mal répartis.
Les comptables ne sont ni les producteurs, ni les gouvernements. Les chiffres commencent dans les banques ; et ces chiffres ne sont pas en rapport avec la production qui s’offre, mais en rapport avec ce que le banquier pense pouvoir faire de profit sur le trafic de ces chiffres.
Au lieu d’être une simple comptabilité de service, le système d’argent a été vicié. Son contrôle a été monopolisé ; il est devenu un objet de trafic, de domination, de tyrannie, de dictature quotidienne sur nos vies.
Le cultivateur peut augmenter sa production : le comptable du système d’argent, qui est le banquier, n’augmente pas pour cela les chiffres-argent et n’en distribue pas à ceux qui ont besoin d’acheter les produits du cultivateur.
Des chiffres viennent plus abondamment quand on fait des canons, des bombes, alors que personne ne veut de ces bijoux-là. On distribue ces chiffres aux salariés des munitions, qui ne produisent rient pour le marché : cela ne peut servir qu’à grossir les prix et diminuer la valeur d’achat des chiffres.
Et quand on n’est pas en guerre, ou en préparatifs de guerre, c’est le contraire. On a vu nos grands hommes des gouvernements, dans tous les pays civilisés, permettre aux trafiquants de chiffres de mettre les peuples en pénitence pendant dix années, devant des produits qui ne se vendaient pas, faute de chiffres.
C’était criminel. Les faux comptables étaient criminels. Les gouvernements, mandatés pour le bien commun, étaient complices des criminels, laissant faire par lâcheté ou par bêtise.
Les créditistes veulent-ils chambarder tout le système ?
Pas du tout. Ils trouvent très bien que l’argent moderne soit essentiellement de la comptabilité. Mais ils veulent une comptabilité juste. Ils veulent que l’argent soit ramené à sa fin propre : instrument de distribution.
Et c’est très simple. Puisque l’argent est un titre aux produits, le public doit disposer d’un pouvoir d’achat suffisant pour commander les produits dont il a besoin, aussi vite que le système producteur peut fournir ces produits.
Puis, dans ce public, chaque personne doit posséder une part suffisante de ce pouvoir d’achat, puisque chaque personne a le droit de vivre et qu’il est impossible de vivre sans argent pour se procurer les produits.
C’est pourquoi le Crédit Social propose :
A. – L’établissement d’un Office de Crédit (national ou provincial), qui tiendrait la comptabilité de la production globale et de la consommation (ou destruction, ou dépréciation) globale, dans le pays ou la province. L’Office actuel des Statistiques fournit déjà presque tous ces renseignements ; une estimation approximative est d’ailleurs suffisante.
B. – Un pouvoir d’achat global en rapport avec la capacité de production, et équitablement réparti entre les membres de la société :
1. Par des récompenses au travail, comme aujourd’hui, distribuées par l’industrie elle-même.
2. Par un dividende périodique à chaque personne, employée ou non, de la naissance à la mort, pour assurer au moins une part suffisante pour vivre ; ce dividende serait distribué par l’Office de Crédit.
3. Par un abaissement des prix, un escompte général bannissant toute inflation ; cet escompte serait compensé au vendeur par l’Office de Crédit.
Où cet Office de Crédit prendrait-il l’argent pour les dividendes et pour les compensations au vendeur en retour de l’escompte ?
Puisque l’argent est un chiffre qui permet de commander des choses à la production du pays, l’Office de Crédit ferait simplement ces chiffres dans la mesure où la capacité de production peut y répondre. Affaire de comptabilité.
Ces chiffres peuvent très bien être de simples inscriptions de crédit dans un compte ouvert à chaque citoyen ; et un simple chèque sur le crédit national (ou provincial) adressé au vendeur sur présentation de ses bordereaux d’escomptes.
Impossible, et inutile, de fournir ici des détails techniques. Les modalités d’application sont d’ailleurs variées. (Une façon possible est expliquée dans la brochure « Une finance saine et efficace ».)
Croyez-vous que ces crédits-là circuleraient et seraient acceptés comme de l’argent ?
Certainement. Ils circulent et sont acceptés aujourd’hui. Les prêts ou découverts aux industriels, aux commerçants ; les crédits qui ont permis à Mackenzie King, à Roosevelt, à Churchill, et aux autres, de faire six années de boucherie humaine – tout cela n’est et n’était ni de l’or, ni même du papier, mais de simples chiffres inscrits dans des comptes et mobilisés par des chèques.
Mais croyez-vous qu’un système d’argent, ça se mène comme ça ?
Aimez-vous mieux que ce soit l’argent qui mène les hommes ?
Remarquez bien, d’ailleurs, qu’il n’y a rien d’arbitraire dans la comptabilité monétaire proposée par le Crédit Social. La production reste le fait des producteurs eux-mêmes. La consommation reste le fait et le choix des consommateurs eux-mêmes. Les comptables de l’Office de Crédit ne font que relever les totaux ; ils en déduisent mathématiquement ce qui manque d’un côté pour le rendre égal à l’autre.
Il n’y a donc ni expropriations, ni nationalisations, ni décrets dictant ce qu’il faut produire ou ce qu’il faut consommer. Le Crédit Social est une démocratie économique parfaite. Tout demeure l’affaire d’hommes libres. Bien plus libres qu’aujourd’hui, parce que des consommateurs munis d’un pouvoir d’achat suffisant commanderaient bien plus librement les produits de leur choix que ceux dont le porte-monnaie est toujours maigre et souvent vide.
Louis Even.
(Texte signalé par « Rumbo » sur cet intéressant billet de Paul Jorion : « IndyMac Bank (1985 – 2008) »)
L’original est là http://www.michaeljournal.org/distribf.htm,
librement reproductible sans droit d’auteur à condition de signaler le site d’origine.
Étienne.
« America from freedom to fascism »
Un documentaire bouleversant de Aaron Russo, sous-titré en français, à voir absolument (en entier, ça va crescendo).
Aaron Russo est mort « subitement » après la sortie de son film :
http://sathyadas2.blogspot.com/2008/05/america-from-freedom-to-fascism.html
Le lien vers la première vidéo est HS : en voici un autre :
http://www.dailymotion.com/cluster/news/rated-week/video/x572y5_america-from-freedom-to-fascism_news
L’impôt sur le revenu américain n’est justifié par aucune loi. Le FISC US semble parfois régner comme une mafia.
Le mécanisme de la monnaie-dette est expliqué et le racket privé de la Federal Reserve est dénoncé. Sur ce dernier point, ce document est vraiment très intéressant.
Partout dans le monde, des politiciens corrompus et irresponsables nous imposent des lois iniques et nous enferment dans le piège de la dette odieuse au profit des banquiers.
Il n’est pas question de contester le principe de l’impôt, évidemment, mais il est question de contester le racket des gibiers de potence que sont les banquiers.
Si quelqu’un peut m’indiquer un manuel incontestable, factuel, validé même par les monétaristes, qui décrive minutieusement et honnêtement l’histoire vraie de la Réserve Fédérale américaine, si possible en français, je lui serais très reconnaissant.
Ce que j’apprends à son sujet me paraît tellement incroyable…
En attendant le manuel,
voyez ce film justement sur la création de la FED
Je n’ai pas ici d’encyclopédie universalis … y aurait-il quelque chose sur celle çi concernant la FED ?
Je n’ai fait que survoler, mais il y a 2 articles qui semblent bien faits sur le WP anglais..
http://en.wikipedia.org/wiki/Federal_Reserve_System
et
http://en.wikipedia.org/wiki/Federal_Reserve_Act
Une question me turlupine.
Dans les comptes chèques ( courants ), on nous octroie souvent un découvert, du style 1000 euros par exemple, n’est-ce pas une espèce de crédit ? Est-ce une création de monnaie aussi ?
Bonne continuation à vous tous.
Oui, un découvert est bien un crédit bancaire, et donc une création de monnaie nouvelle pour 60% (globalement). Il s’agit bien néanmoins d’une création de monaie temporaire, lorsque le découvert est « comblé », le crédit est considéré comme remboursé.
Mr Holbecq, merci pour votre réponse.
Pendant que je vous tiens, j’ai commis cette chose où j’utilise un extrait d’interview.
Si cela vous dérange d’une façon ou d’une autre, je l’élimine.
http://www.jamendo.com/fr/album/27999
@Henri A
Ben c’est bien la première fois que je suis « mis en musique »… mais c’est super, aucun problème… bravo pour les compositions…
Que les procès commencent : Les banques s’attendent à un déluge de litiges
Un document absolument passionnant, signalé sur le forum par Instit (merci !).
http://etienne.chouard.free.fr/forum/viewtopic.php?pid=3968#p3968
(Traduction d’un texte de Ellen H. Brown (juriste), 13 juillet 2008 – Web of debt)
Se pourrait-il que nous ayons enfin entre nos mains le moyen de reprendre aux barons voleurs la maîtrise de l’argent ?
Amitiés.
Étienne.
Bonsoir à tous,
Je visite de tant en tant les sites qui ont une valeur de gauche.
Que pensez vous de cet article ?
J’ai lu un texte sur le site de Solidarité&Progrès, il semblerait que ce Monsieur LaRouche Lyndon critique la faiblesse du système financier. Mais je suis encore plus perplexe :
Le Titre est Krach financier systémique : l’heure des dénis de réalité. Ci-joint le lien :
http://www.solidariteetprogres.org/article4396.html
Extrait :
(…) « Si le jour, et l’heure exacte d’un tel développement dans la politique américaine reste impossible à prévoir à court terme, ce qui est sûr, c’est qu’à part les mesures d’urgence que je préconise, le système financier mondial est condamné à court terme et peut-être même à très court terme. » (…)
Je me pose la question naïve suivante :
Pourquoi veut-il sauver un système financière aussi pourri ?
Ensuite, il continue :
« Cependant, un grand nombre de responsables financiers et monétaires s’efforcent à mentir comme si de rien n’était. L’incertitude est que pendant qu’ils mentent, aucun d’entre eux ne sait de manière certaine quelle est la vérité. »
Je me demande : il parle de qui exactement ? J’ai l’impression qu’il parle de vide dans le vide. Mais il est certain qu’il ne s’adresse pas au public.
Suite :
… « À l’heure actuelle, on estime qu’entre 1 400 et 3 000 banques américaines, sans compter celles d’Europe, sont déjà entassées dans les chambres funéraires du cimetière bancaire. Seules quelques unes ont eu droit à un enterrement décent, tandis que les dépouilles des autres reposent dans la chambre froide. Ce chiffre pourrait d’ailleurs être bien plus élevé, et avoisiner les 5000 banques… »
Cette situation ne semble-t-elle pas favorable au peuple ? À force de semer le vent, elles récoltent toutes la tempête.
Cependant,les banques penseront toujours à l’État et le citoyen ordinaire, quand elles sont dans la merde. Et sur ce point là, nous avons le droit de refuser non ? Il semblerait que ce La Rouche s’inquiète trop de la banque. Ne trouvez-vous pas ?
Et il continue, comme une personne frustrée :
« … Le facteur de l’idiotie de masse
Avec la disparition graduelle des membres de ma génération et des générations précédentes, il ne reste plus aucune personne compétente parmi les nouvelles générations pour ce qui concerne la pensée économique, ni dans la génération du baby-boom qui tient les manettes du pouvoir actuel au Congrès et à Wall Street, ni dans la nouvelle génération de jeunes adultes. Ces générations sont criblées de fantasmes, semblables à ceux d’un Alan Greenspan, notamment lorsqu’elles souhaitent croire que l’argent n’est simplement que ce que leurs rêveries pieuses espèrent ce qu’il soit, ou devienne. À quelques exceptions près, les économistes de la place, les spécialistes des marchés et les politiciens sont aussi fous qu’irresponsables sur ces questions… »
À croire qu’il n’y a que l’argent pour étalonner la connaissance.
Suite
…
« Ce qu’il convient de rappeler avec force, c’est qu’en essence l’argent n’est qu’une fiction et non pas une quelconque expression d’une « vraie » valeur. La croyance même dans « un système d’argent » n’est que le marqueur d’une espèce de maladie mentale assez proche des fantasmes sexuels les plus morbides. »
Commentaire personnel :
Plutôt : l’argent sert, à l’heure actuelle, à contrôler l’État, la Guerre, la Dette et les citoyens. À l’heure actuelle, il n’y a pas de fantasme, il semble que c’est la réalité…
Il continue, avec cette haine qui semble se justifier apparemment sur sa propre vision égotisme.
« La prédominance croissante des soixante-huitards parmi les élites en Amérique du Nord, en Europe et en ex-URSS, se reflète dans le mépris envers le monde du travail, l’industrie ou l’agriculture et même dans celui de la recherche, un état mental où les plaisirs qu’on a pu tirer de quelque expérience, vraie ou imaginaire, avec la cocaïne remplacent la réalité dans leurs préoccupations. Pour ces soixante-huitards du type « Alice aux pays des merveilles », l’argent n’est que « ce que nous espérons choisir comme croyance de masse ».
La première phase de la désintégration en cours est de nature financière et économique. La deuxième phase est l’effondrement du mode de vie « globalisé » sciemment voulu par les « boomers ». Peu importe la puissance de leurs convictions lunatiques, le système s’effondre, et il s’avère que c’est uniquement les mesures que je préconise qui pourront prévenir la descente aux enfers, ou pire, et éventuellement plus persistante que « l’âge des ténèbres » ayant presque fait. »
Hmm ! Triste époque…
Il y a aussi une idée complémentaire à ce sujet.
Supposons que les Etats reprennent leur droit de seigneuriage.
- Une partie de la création monétaire peut être utilisée pour financer des équipements collectifs (Hopitaux, Ecoles, Crêche, infrastructure d’énergie renouvelable et de transport). Ces projets seraient dirigés par les représentants élus.
- Une autre partie serait affectée à des prêts gratuits pour les personnes dont les droits fondamentaux sont menacés (ainsi toute personne pauvre peut se lancer sans frais soit dans le commerce soit dans l’artisanat).
Appelons cela la Nouvelle Donne, une sorte de mélange entre le New Deal et le micro-crédit.
Je trouve que cela laisse un bon équilibre entre les choix collectifs et les choix individuels tout en affirmant la primauté des droits fondamentaux sur l’argent
Bonjour
Pas de problème pour la première suggestion.
Pour la seconde, même si au niveau philosophique (et éthique) j’approuve, si on reste sur un plan monétaire, celle-ci risquerait de nous emmener dans le même problème que celui que vivent actuellement les américains avec la crise du subprime. Une monnaie émise sous forme de prêt doit être assise sur la confiance d’un remboursement futur où interviendra la destruction de la monnaie. Très difficile d’émettre de la monnaie sans garanties de remboursement du capital (pour les intérêts, il est certain qu’on peut les éviter, néanmoins le remboursement devrait avoir lieu à « valeur » constante,
Que pensez vous plutôt de l’idée » Entreprises à Mandat Sociétal » ?
http://wiki.societal.org/tiki-index.php?page=EMS
Oui, mais si on élargit au plan social pour adopter une vision globale : donner des allocations ne revient-il pas à prêter sans aucun espoir de remboursement futur ?
Ce système de micro-crédit serait réservé uniquement à ceux dont les droits fondamentaux sont menacés, à qui l’on verse de toutes façons au moins le RMI (qui est un don sans espoir de retour). Il aurait certaines limites en terme de quantité (par exemple les intérêts économisés ne peuvent être supérieurs à l’allocation à laquelle la personne à droit) et les projets seraient mis en place aux sein des services sociaux. Pour la garantie, des assurances peuvent être mis en place. Et évidemment le non-remboursement est un délit.
Une des conséquences les plus intéressantes, je trouve, serait le fait que les pauvres pourraient spéculer à moindre frais, où même pourraient faire commerce d’argent !
Cela permettrait un bon équilibre entre initiative collective (New Deal) et initiative individuelle (Micro-Crédit).
La désignation Nouvelle Donne me semblait jolie aussi.
En ce qui concerne les Entreprises à Mandat Sociétal, je n’ai pas encore lu donc je ne peux pas dire. Mais je connais un peu ce système de monnaies complémentaires, j’ai moi-même mis en contact ma région et ma ville avec le projet SOL (une monnaie affectée mis au point par la MACIF, Chèque Déjeuner et Le Crédit Coopératif). Il viendra en conférence en octobre exposer le sujet lors de la quinzaine de l’économie solidaire.
Donc je lis et je dirai ce que j’en pense.
Oula il y a travail là ! Ca ne se lit pas en 5 minutes ! Pour info, c’est en écoutant (votre intervention ?) sur « ici et maintenant » que j’ai appris l’existence du sociétalisme et que j’ai commencé à m’intéresser à la gestion de la monnaie.
Je respecte votre travail, les idées sont très intéressantes et elles m’inspirent. Je ne suis personnellement pas aussi loin dans les concepts théoriques. Si vous souhaitez venir en exposer les idées lors de la quinzaine de l’économie solidaire dans mon bled, faites moi signe. Cela devrait pouvoir s’arranger.
Comme je suis têtu, je reprends le système de micro-crédit (car je n’ai évidemment pas encore tout lu), le statut du bénéficiaire reste entièrement à définir, association, EMS, coopératif. Tout est envisageable et l’EMS peut être un bon candidat.
Imaginons donc ce système de micro-crédit, fait de prêts dont la volumétrie est limitée par la somme des allocations de l’ayant droit.
Imaginons un bénéficiaire du RMI. Il a droit à environs 400 euros par mois. A 4% d’intérêt, cela signifie qu’on peut lui prêter 10 000 euros sur un mois. A charge pour lui de les bonifier, par le commerce, l’artisanat, ce qu’il veut tant que ce n’est pas interdit par la loi. A la fin du mois, il rembourse les 10 000 euros qu’on lui a prêté, le reste de ce qu’il a gagné lui étant laissé. S’il ne rembourse pas, cela est naturellement de l’abus de bien social. A mesure que son activité devient pérenne, ses droits d’allocation diminuent, et ses avantages en terme d’emprunt également jusqu’au point où il ne peux plus emprunter à taux 0%.
Pour tout dire, cette idée m’a été inspirée par la lecture de quelques textes de Maurice Allais sur la création monétaire ex-nihilo ajouté à la lecture du livre « d’où vient l’argent » de François Rachline, lorsqu’il évoque la possibilité de changer le paradigme de la gauche : « Plutôt que parler de répartition, on pourrait aussi parler de créer l’argent pour les pauvres ». D’où l’idée du crédit à taux 0 réservé aux pauvres.
Mais toutes les idées sont complémentaires et précieuses, alors surtout faites moi signe si vous souhaitez venir participer à la manifestation sur l’économie solidaire dans mon bled.
Cordialement,
F.M.
Bonjour Florentis
Une douloureuse tendinite à l’avant bras m’empêche de répondre longuement.
Je suis bien évidemment partisant d’une création monétaire à taux zéro pour les plus défavorisés, s’ils peuvent présenter un projet « viable ».
Autrement, il doit s’agir de solidarité nationale (répartition des recettes publiques)
Je justifierai cette position plus précisément plus tard..
C’est où votre quinzaine ?
Cordialement
AJH
à Poitiers.
Désolé Florentis, je serai sur Aix en Provence à cette période : Poitier est trop loin…
Questions-clés sur un « désastre financier »
L’épouvantail de la dette publique
http://www.monde-diplomatique.fr/2008/07/TINEL/16109
Un article intéressant (mais qui n’envisage PAS LES SOURCES — illégitimes — de la dette) de Bruno Tinel et Franck Van de Velde dans le Monde diplomatique de juillet 2008 :
« Chaque fois qu’un gouvernement veut comprimer les dépenses sociales, il tire argument du niveau trop élevé de la dette.
En mai, le déficit des caisses de retraite françaises a servi à légitimer l’allongement du temps de travail ;
en juin, celui de l’assurance- maladie a justifié le projet gouvernemental de réduire les remboursements de médicaments pour certains traitements prolongés (diabète, cancer, etc.).
La dette publique existe bien.
Mais est-elle aussi menaçante que certains le prétendent ? (Lire la suite…)
« Michel Rocard : nous n’aurions jamais dû céder sur la Banque de France »
http://www.solidariteetprogres.org/article4505.html
C’est beau comme une graine qui germe…
Michel Rocard mâche de moins en moins ses mots lorsqu’il s’agit de parler de la crise financière que nous subissons actuellement et des causes qui en sont à l’origine. Très présent à l’Université d’été du Parti socialiste à La Rochelle ce weekend, Michel Rocard a prononcé quelques paroles lourdes au cours de son intervention dans l’atelier consacré à ce que doit être aujourd’hui la politique économique et sociale.
Prenant la parole à la fin d’un panel de sept intervenants parmi lesquels Vincent Peillon, Michel Sapin, Gérard Colomb et Jean Marc Eyrault, Michel Rocard a d’abord insisté sur la gravité de la crise, estimant que ses prédécesseurs qui avaient tous pourtant traité de la crise, n’en avaient pas assez insisté sur sa gravité.
Il s’en est pris à l’immoralité du capitalisme financier qui a mis fin aux « trente glorieuses » d’après guerre, comme étant à l’origine de cette crise. L’ancien Premier ministre n’a pas hésité à dénoncer « l’ordure morale » de cette forme de capitalisme qui endette délibérément des personnes incapables de tenir leurs engagements hypothécaires, se disant qu’il suffira de saisir leur bien pour se rembourser, en cas de pépin.
À ce capitalisme financier prédateur à l’origine de crises spéculatives de plus en plus graves tous les cinq ans et qui portent désormais atteinte à l’ensemble du système, Michel Rocard a opposé la stabilité des « Trente glorieuses », une période de plein emploi qui n’a pas connu de crise financière et où la croissance oscillait entre 3 et 5.5%.
Michel Rocard, qui avait cosigné un texte paru dans Le Monde du 11 mars, avec quatorze anciens chefs de gouvernement et responsables de grandes institutions, appelant à une conférence internationale de chefs d’Etat pour poser les bases d’un nouveau système monétaire et économique international, a évoqué le rôle nécessaire du crédit à bon marché dans le développement économique.
Il ne peut y avoir de création de richesses sans anticipation monétaire, a dit l’ancien Premier ministre en substance, soulignant que les critères de Maastricht nous ont poussé vers une économie extrêmement malthusienne. Nous n’aurions pas du céder nos instruments d’intervention dans l’économie, a dit Michel Rocard, nous n’aurions pas du céder sur la Banque de France qui permettait à l’Etat d’émettre du crédit, alors qu’aujourd’hui il est contraint de l’emprunter aux banques privées… Michel Rocard a battu sa propre coulpe sur cette question où lui-même avait joué un rôle à l’époque, soulignant qu’il avait alors considéré que la création de l’euro, face au dollar, valait bien ce compromis et que l’Allemagne, de toutes façons, n’aurait jamais accepté de concessions sur l’indépendance de l’institut d’émission.
Face à l’urgence de la crise, Michel Rocard a estimé que plutôt que de poser immédiatement la question du statut de la Banque centrale européenne, car cela exigerait de revoir les traités, il fallait utiliser, dans l’urgence, la Banque Européenne d’Investissement (BEI) à laquelle aucun statut n’interdit de faire du crédit pour des investissements dans d’importants projets d’infrastructures ou en faveur des PMI/PME innovantes. Selon ses statuts, la BEI dont les capitaux sont souscrits par les Etats, peut prêter à hauteur de 250% ses capitaux propres qui atteignent actuellement, près de 165 milliards d’euros. Elle aurait donc, en principe, un trésor de guerre représentant un peu plus de 400 milliards d’euros, ce qui est bien loin de ce qui est requis pour sortir de la crise que nous connaissons.
Il n’a pas, cependant, précisé si elle a les moyens d’émettre du crédit public, à bas taux d’intérêt afin de rendre ces investissements intéressants, ou si elle est obligée d’emprunter sur les marchés aux taux élevés pratiqués par ceux-ci, cas dans lequel ces investissements ne pourraient pas représenter une sortie à la crise actuelle.
Étant nous-mêmes à l’origine des propositions en faveur d’un nouveau Bretton Woods que nous avons très largement diffusées depuis des années dans tous les milieux politiques concernés, en France et au niveau international, nous attendons impatiemment des explications supplémentaires de l’ancien Premier ministre sur le mécanisme qu’il envisage.
Pour creuser le sujet : focus
« Les 7 plaies de l’économie »
Une passionnante synthèse de l’analyse originale et stimulante de Jean Bayard :
http://etienne.chouard.free.fr/forum/viewtopic.php?pid=4779#p4779
Voici l’introduction :
« Profitant depuis toujours d’une position dominante, qu’il s’est attaché à renforcer au cours des décennies, d’abord par la loi, puis par le bourrage de crâne sur l’inflation et par la diffusion d’informations tronquées, le pouvoir monétaire a bâti une véritable bastille, devenue quasi imprenable depuis qu’il a obtenu l’indépendance.
Enfin, en forme d’apothéose, sublime tour de force, il a réussi à faire signer le traité de Maastricht par la plupart des gouvernants d’Europe, disposant ainsi de tous les moyens de l’oppression par la monnaie : taux fixés arbitrairement pour l’inflation, pour le déficit budgétaire et pour l’endettement de l’Etat.
Les mots ne sont pas assez forts pour traduire le sentiment de révolte que tout être humain peut ressentir face à l’étendue des maux dont souffre notre société, maux dont les causes profondes résident dans les restrictions monétaires que nous imposent la toute-puissance monétaire et les groupes de pression qui lui sont associés pour leur seul profit.
Il est urgent de libérer les populations laborieuses de cette nouvelle forme d’esclavage économique.
Les 7 plaies de l’économie peuvent être énumérées comme suit :
1 – Le syndrome de l’inflation et la théorie quantitative de la monnaie
2 – La création et la circulation de la monnaie dans les banques
3 – L’épargne et les parkings monétaires en banque
4 – La théorie de l’égalité de l’épargne et de l’investissement
5 – Les réserves obligatoires et le refinancement des banques à la Banque Centrale
6 – La mondialisation des échanges
7 – La compétitivité et les gains de productivité
Les cinq premières plaies d’origine monétaire sont indubitablement dues à des systèmes mis au point et protégés par la puissance monétaire, tandis que les deux autres relèvent plutôt de pressions exercées par les groupes capitalistes sur la gouvernance économique, c’est-à-dire sur les dirigeants de la planète.
Enfin, des théories d’un autre âge complètement dépassées ajoutent à la confusion qui règne dans tous les domaines de l’économie. Elles servent d’écran protecteur aux puissances qui nous exploitent. (…) »
(Lire la suite, une dizaine de pages dont chaque courte partie est passionnante…)
Bonjour à tous
Étienne a tout à fait raison de donner les coordonnées du site de Jean Bayard qui est d’une grande richesse.
Tout d’abord, il donne des explications très pédagogiques sur les mécanismes de création monétaire, en distinguant le système américain de la FED et le système européen de la BCE. C’est un sujet compliqué et long mais bien expliqué.
Ensuite, il a créé une théorie macro-économique qui réhabilite Keynes. C’est toujours discutable, mais il n’y a pas de vérité absolue en économie (il n’y en a même pas en physique) qui est une science sociale. Au-delà de la théorie développée, l’étude du site permet d’améliorer la culture économique de tout un chacun.
J’ajouterai que l’auteur, ayant été directeur financier dans un établissement financier important, sait de quoi il parle.
Enfin, quand on étudie ses écrits, on comprend que l’auteur est loin d’être pour une planification de l’économie, d’être un méchant gauchiste ou je ne sais quoi !!
Cela pour tordre le coup à l’argument avançé par les néolibéraux, à savoir qu’il n’y aurait que le choix entre leur système de féodalité financière planétaire qui se cache derrière des beaux slogans de « concurrence libre et non faussée » et de « liberté chérie » (pour qui ?) ou une dictature style Corée du Nord.
Les dernières déclarations de TRICHET montrent clairement cette idéologie dénoncée par Jean BAYARD : il faut bloquer les salaires pour éviter l’inflation, alors que la hausse des prix a été provoquée pour une grande part par la spéculation sur les denrées alimentaires, le pétrole, les matières premières. Il y a pas mal d’argent provenant des subprimes à recycler.
Par ailleurs, il a parlé du NAIRU (je me souviens avoir été pris à partie sur ce blog par un internaute disant que c’étaient des élucubrations d’altermondialistes dont je suis fier de faire partie et de gauchistes), en effet, il a attiré l’attention sur une baisse trop rapide de chômage source d’inflation.
Bonne lecture à tous des articles de Jean BAYARD
Cordialement
André
Bonjour,
Alors que la France et l’Italie commencent à envisager un nouveau Bretton Woods, je me renseigne sur ces accords sur wikipedia. La fin de cette article m’intrigue :
http://fr.wikipedia.org/wiki/Accords_de_Bretton_Woods
Que pense M. Holbecq de la critique de R. Triffin ? Et en quoi devrait diverger ce « nouveau » Bretton Woods ?
Autre question : L. LaRouche prône un « système de crédit plutôt que système monétaire ». Des crédits… à quels taux…? J’aimerais quelques précisions à ce sujet, ainsi que l’avis de M. Holbecq.
Je trouve aussi que les propositions de M. LaRouche manquent cruellement d’une prise en compte sérieuse des problèmes environnementaux actuels.
Tout comme la politique économique néo-libérale, c’est se tirer une balle dans le pied…
Merci d’avance.
PS : j’ai essayé de m’inscrire sur le forum mais je n’ai pas reçu de mot de passe.
J’ai demandé un nouveau mot de passe et c’est bon 😉
Bonjour
J’avoue que je n’ai aucune connaissance concernant la thèse de Triffin.. mais il y a eu tellement d’analyse différentes sur ces accords 🙂
Autant je suis d’accord dans l’ensemble avec les propositions de Cheminade concernant la nécessité d’une remise à plat du système monétaire, autant j’ai des difficultés à comprendre la prose de LaRouche, et franchement, je n’arrive pas à suivre ses propos « abscons ».:p>
« Système de crédit » plutôt que « système monétaire » ? mais nous sommes actuellement dans un système monétaire basé sur une pyramide de crédits plus ou moins « pourris ».
Quand à un nouveau Bretton Woods, si j’estime également qu’il est nécessaire de revoir et s’accorder mondialement sur un système de change (faudrait-il adopter une proposition similaire à celle rejetée à Bretton Woods, le « bancor » de Keynes ?) et de commerce international, je ne suis fondamentalement pas d’accord avec les propositions Solidarité et Progrès qui, comme vous le dites bien, « manquent cruellement d’une prise en compte sérieuse des problèmes environnementaux actuels » et prônent une « fuite en avant » dans la production, la consommation, le nucléaire, la population, les transports, les échanges, etc…
Je rajoute que la base d’un accord concernant le commerce international (lié bien évidemment à la monnaie) a déjà été proposé : c’est la charte de La Havane que les américains, à l’époque, ont refusé de signer ; http://wiki.societal.org/tiki-index.php?page=CharteLaHavane&highlight=lahavane
Bonjours à tous.
J’ose poster quelque chose pour vous demander votre avis sur ceci :
http://www.amisdelaterre.org/IMG/pdf/GUIDE_BANQUES.pdf
Si cela part d’une bonne intention, il me semble que la description du fonctionnement d’une banque qui y est faite est casimiresque voire bisounouresque (schéma des petits cochons).
@Henri A
j’ai jeté un coup d’oeil (très) rapide … c’est effectivement au niveau de la création monétaire – les petits cochons, comme vous l’avez bien vu – que leur explication est un peu erronée ( les banques ne prêtent pas les dépôts à vue )
Bonjour
Je vous signale le lancement d’une action citoyenne sous forme de pétition et de lettre aux élus : « Pour que l’argent nous serve au lieu de nous asservir »
C’est sur http://www.public-debt.org/ , mais également par un nom plus facile à retenir : http://www.dettepublique.org/
Signez, envoyez la lettre,
Mais surtout faites passer à vos carnets d’adresses, par exemple avec le message suivant :
En cette période de crise financière, et économique, résorber la dette publique semble impossible. Mais, si ce phénomène de la dette n’était qu’une illusion ? Depuis 1971, plus aucune monnaie n’est liée à un étalon réel (or). En 1973, la France s’est légalement obligée à emprunter sur les marchés financiers une monnaie totalement virtuelle. Suite au Traité de Maastricht, toute l’eurozone est dans la même situation, qui conduit les Etats à s’endetter pour obtenir au prix fort une monnaie immatérielle qu’ils pourraient créer eux-mêmes.
C’est ainsi plus de 1300 milliards d’euros d’intérêts que nous avons payé depuis 1973, et actuellement c’est plus de 110 millions par jour, alors que le capital du s’est envolé à plus de 1250 milliards d’euros !
Les « élites » européennes ont volontairement abandonné notre droit de création monétaire, au profit exclusif d’une finance privée dont les excès et l’irresponsabilité sont aujourd’hui étalés au grand jour ! Cette politique du « tout marché », appliquée à la fonction monétaire, est la cause première de la dette publique, avec son cortège de restrictions budgétaires, resserrement des aides sociales, recul du service public, etc.
Aujourd’hui, nous disons « ça suffit ! », et réclamons le retour du droit régalien de création monétaire au bénéfice de la collectivité ! Aidez-nous dans notre action, en signant la pétition électronique, ainsi qu’en lisant et diffusant largement l’appel qui y est joint.
Rendez-vous sur http://www.dettepublique.org/
Merci
André-Jacques, je ne vois nulle part un moyen de contacter le webmestre de ce site, alors je fais le commentaire ici :
Le lien vers « Money as Debt » de Paul Grignon, sur la page « Savoir Plus » est mal formé (il pre-pend l’URL du propre site) et donne lieu à une erreur 404 que seul les experts sauront contourner (puisqu’il suffit de copier le lien complet et d’éliminer la partie fautivement ajoutée dans la barre d’adresse avant de valider).
Merci NingunOtro, je corrige ces deux points
A‑J bonjour ,
Il me semble que la crise d’aujourd’hui largement prévisible ( la bulle et la déconnexion des titres /à l’économie réelle est dénoncée depuis au moins 10 ans ), ne vient pas du fait que les banques aient le pouvoir de création monétaire mais est dûe aux activités spéculatives des banques par le biais de leur agents très spéciaux .
Il faudrait plutôt réglementer l’activité bancaire dans son rôle de courtier !
Il est inadmissible que le système permette
à des agents de jouer avec les titres mobiliers.
Confier le pouvoir de création mnétaire aux Etats scléroserait l’activité , étoufferait l’initiative et restaurerait un régime autoritaire bien pensant, ce n’est pas à souhaiter.
Ne profitez pas de cette crise ( et de la faiblesse des esprits) pour demander l’instauration d’un régime qui provoquerait conflits et égoisme des Etats.
La crise n’est pas un mal en soi ‚elle peut permettre d’apurer le système et d’établir des règles éthiques ( est-ce équitable qu’un PDG que je ne citerai pas ait vendu et perçu des plus values de plus d’un million d’euros très récemment ? )
bien cordialement
Bonjour
La crise actuelle n’est pas la première, des attaques spéculatives ont eu lieu dans le passé sur les monnaies asiatiques, sur les matières premières, sur les sociétés de l’internet. La spéculation est inhérente au système capitaliste. La bourse est le vecteur de cette spéculation.
Il paraît évident qu’il y a une spéculation à la baisse sur les titres ; quand ils seront au plus bas, il y aura des achats massifs, le cours remontera, certains réaliseront de coquettes plus-values.
Par ailleurs, les financiers ont intérêt à jouer à la baisse : plus les cours chutent, plus les États renfloueront les banques et établissements financiers. Des centaines de milliards peuvent être injectés sans souci, alors que 4 milliards de déficits provoqués de la sécurité sociale sont dramatiques !
Le gros problème pour les marchés financiers est qu’ils sont allés trop loin, ils ont créé une machine infernale qu’ils n’arrivent plus à diriger.
La crise fait subir aux gens qui n’ont rien demandé les conséquences des frasques des banquiers et spéculateurs puisque l’activité économique est en baisse que le chômage remonte (malgré les départs liés au papy-boom).
Près de chez moi, la principale industrie automobile ne renouvelle pas ses intérimaires, et ce n’est que le début.
Je remarquerai d’ailleurs qu’à travers les médias la chute du CAC 40 est l’événement le plus important de la planète, bien avant l’Afrique par exemple où la famine gagne du terrain dans l’indifférence quasi générale.
Alors contrairement à ce que nous dit Hupper à l’instar de Sarkozy, le capitalisme éthique est une farce. Le capitalisme est par définition AMORAL, puisque le bien-être ne peut résulter que de la volonté de chacun de maximiser ses profits.
La recherche de son intérêt égoïste par chaque individu contribuerait au bien-être général (la fameuse main invisible du marché).
Je remarquerai par ailleurs que les questions d’éthique se rapportant aux rémunérations des grands dirigeants sont découvertes par les libéraux avec le début de la crise ! Les mêmes personnes justifiaient ces rémunérations il y a quelques semaines.
Concernant la monnaie, force est de constater que les banques occupées de puis des années à financer des activités purement spéculatives ne remplissent pas leur rôle de soutien à l’économie, c’est notamment le problème des PME.
Des banques nationalisées pourraient avoir un rôle très utile de financer des activités liées au développement durable, des investissements à long terme qui n’intéressent pas le privé. Les dépôts des particuliers, des épargnants, et l’obtention de prêts auprès de la BCE, permettraient de relancer l’activité qui en a bien besoin.
On a (et ce n’est pas fini) injecté des centaines de milliards pour récupérer des créances pourries, on aurait pu le faire avant la crise à bon escient dans l’intérêt de tous, il n’y aurait ni sclérose, ni étouffement de l’activité, bien au contraire.
Quant à la notion d’égoïsme des États ? Je préfère un État qui remplit sa mission d’intérêt général à l’égoïsme des financiers dont on voit les conséquences.
@hupper
Je suis bien évidemment d’accord avec André qui répond avant moi ce que j’aurais sans doute répondu.
Sur un point précis : « Confier le pouvoir de création monétaire aux États scléroserait l’activité, étoufferait l’initiative et restaurerait un régime autoritaire bien pensant, ce n’est pas à souhaiter. »
… Il n’est pas question de confier le pouvoir de création monétaire à l’État mais à une Banque Centrale indépendante qui serait la seule émettrice de monnaie et dont l’activité de création serait « encadrée »… et en attendant — c’est l’urgence concernant la dette publique — que la BCE puisse financer directement les besoins d’équipement (investissements) des États de l’eurozone … Ce n’est pas grand chose pour le moment, non ?
Le journalisme en action :
rue89.com/mon-oeil/2008/10/13/largent-dette-video-star-du-net-a-une-sale-petite-odeur
Je relève simplement la soi disant justification d« économistes
« D’abord, l’Etat n’emprunte pas auprès des banques (à court terme, il leur prêterait plutôt de l’argent…). Pour se financer, il émet des titres négociables, des obligations, qui sont souscrites par des particuliers, des entreprises, des assureurs, diverses institutions. La dette publique est financée par leur épargne. »
.. à laquelle je répondrais (si j’étais inscrit): « leur épargne est financée par la création monétaire des banques ; il n’y a pas moyen de faire autrement ! »
En allant un peu plus loin dans une réponse :
Quand il est écrit dans l’article ;
1 – D’abord, l’Etat n’emprunte pas auprès des banques (à court terme, il leur prêterait plutôt de l’argent…). Pour se financer, il émet des titres négociables, des obligations, qui sont souscrites par des particuliers, des entreprises, des assureurs, diverses institutions. La dette publique est financée par leur épargne.
Dans ces quelques lignes :
=> Il y a un simple « oubli » , c’est que l’épargne est elle même, à l’origine, – toujours – financée par de la création monétaire bancaire payante…
=> plus une grosse erreur : l’Etat ne prête pas d’argent aux banques (en temps normal, ne parlons pas de la crise actuelle qui bouge les lignes)
2 – Ensuite, la création monétaire par les banques centrales est bien plus inflationniste que l’emprunt. Pourquoi ? Parce que lorsque l’Etat emprunte, la ponction sur le marché des capitaux a lieu au détriment d’autres financements : les obligations d’Etat « évincent » le secteur privé, qui aurait lui aussi besoin de cet argent (effet d’éviction : lorsque l’Etat emprunte, il fait grimper le taux d’intérêt, ce qui pousse des entreprises à renoncer à leurs projets d’emprunts).
=> Faux pour deux raisons :
a) il n’y a aucune limite à la création monétaire ; si on avait besoin de financer le secteur privé, il suffirait de le faire
b) l’Etat emprunte à des taux beaucoup plus faibles que le secteur privé…
Mais surtout faux parce que, hélas, ce n’est pas la création monétaire par les banques centrales qui finance les Etats (hélas interdit par l’article 104 de Maastricht et que si c’était le cas les intérêts éventuels reviendraient à la collectivité) ou les entreprises, mais la création monétaire par les banqes commerciales…
Merci à Étienne pour mettre les liens correctement sur mes commentaires et à AJH pour sa réactivité à l’encontre d’un ignare en monnaie comme moi.
Merci à tous pour ce boulot gigantesque que vous faites.
bonsoir ici,
à la personne qui écrit :
« le capitalisme éthique est une farce. Le capitalisme est par définition AMORAL »
Il me semble que vous confondez morale et éthique.
Au sujet de la gestion collectiviste des finances ou des activités, il faudrait demander aux pauvres gens qui y ont cru afin de vous faire une idée plus précise, l’histoire ne vous a pas servi de leçon ?
Ce qui nuit aux humains, c’est l’excès et la croyance en la vérité absolue. Vous avez un petit peu raison, Sarkosy aussi, Chouard également mais isolément vous ne valez pas grand chose , une société se construit à plusieurs et non pas les uns contre les autres et de ce point de vue , Vous, Sarkosy ‚Chouard,
les pauvres socialistes comme Montebourg/Royal/Aubry/Delanoe/ mais aussi Buffet/Le pen/Bayrou/Besancenot /et tous les partisans , vous êtes aveuglés par vos propres certitudes
bonne nuit
Bonsoir
Selon mon encyclopédie Quillet :
éthique = partie de la philosophie qui concerne la morale. On utilise plutôt morale pour désigner l’ensemble des prescriptions admises dans une société ou une civilisation donnée, leur observance et leur prédication et éthique pour désigner la spéculation réflexive portant sur l’appréciation comme bonne ou mauvaise de la conduite humaine.
La morale, selon la même encyclopédie, est une science qui nous enseigne les règles à suivre pour faire le bien et pour éviter le mal.
Les deux notions sont donc imbriquées. D’ailleurs, dans ses discours, Sarkozy utilise indifférement les deux expressions.
Pour ce qui est de la croyance en la vérité absolue, cela fait plus de 20 ans que l’on nous dit que le marché est le dogme suprême de l’humanité, il suffit de laisser la liberté des capitaux se répandre, l’État étant l’ennemi (sauf pour soutenir les banquiers et les spéculateurs), de privatiser tout ce qui peut donner de la valeur à l’actionnaire. Alors cherchez où se trouve la croyance en la vérité absolue.
Une société se construit effectivement à plusieurs ; cela va à l’encontre de la théorie néolibérale qui promeut l’individualisme et la concurrence de tous contre tous comme règle sociale.
Bonne nuit à vous aussi
bonsoir ,
« l’État étant l’ennemi »
Personne n’affirme sérieusement ce que vous dites, et surtout pas Sarkosy, le problème est que vous n’entendez que ce que vous voulez entendre.
Sarkosy auquel vous vous référez sans cesse ( vous êtes à ce point démuni ? )est un grand interventionniste et il ne s’agit en aucun cas d’un néolibéral, le néolibéralisme n’est pas en vigueur en France.
quant à la morale cher monsieur, elle relève de l’ordre privé ‚l’aventure de Strauss Kahn parait immorale pour certains et ne pose pas de problème de cet ordre à d’autres.
L’éthique concerne le comportement et les règles de conduite collectives
vous semblez bien endoctriné
Zenfant
Si vous n’avez pas encore signé cette IMPORTANTE PÉTITION, c’est le moment de le faire…
Voici le texte complet de la pétition
« Pour que l’argent nous serve au lieu de nous asservir ! »
En cette période de crise financière et économique, le soutien des États aux banques risque d’alourdir encore la dette publique dont les seuls intérêts annuels engloutissent déjà la quasi totalité de nos impôts sur le revenu.
Peut-être vous interrogez-vous, êtes-vous choqués, dépassés ?
Comprenez-vous que l’Europe s’apprête à renflouer les banques avec des milliards d’euros alors que des postes sont supprimés dans la fonction publique, que vos retraites diminuent, que l’on vous oblige à travailler plus longtemps, que l’on ferme des petits hôpitaux, maternités, des tribunaux par cause de déficit budgétaire ? Comment se fait-il que l’Europe et les États-Unis soient capables d’imaginer un plan de sauvetage de plusieurs milliers de milliards pour sauver le système financier au prix d’une dette encore alourdie, alors qu’ils restent impuissants à trouver les « petits » 100 milliards qui résoudraient le problème de la faim , de la santé et de l’éducation dans le monde entier ?
Pour beaucoup d’entre nous, c’est parfaitement incompréhensible ! Mais c’est malheureusement l’ignorance dans laquelle les peuples sont tenus en matière monétaire qui permet de telles aberrations.
Bien sûr on peut se dire que tout cela nous dépasse, que l’on n’y peut rien à notre niveau… Détrompez-vous ! Nous pouvons non seulement résoudre la question de la dette publique dont le montant risque de croître fortement en 2009, mais en plus nous donner les moyens de financer l’immense chantier à mettre en œuvre pour permettre à tous une réelle amélioration de la qualité de la vie, sans oublier personne.
Pure utopie pensez-vous ? Certainement pas ! Savez-vous que :
- Depuis 1971, plus aucune monnaie n’est liée à un étalon réel (or), ce qui la rend depuis totalement virtuelle et donc potentiellement infinie. Seules les règles définies par les hommes eux-mêmes en limitent l’émission.
- En 1973, la France s’est légalement obligée d’emprunter sur les marchés financiers cette monnaie dont elle avait auparavant le pouvoir d’émission !
- Contrairement à ce que croit la majorité d’entre nous, ce ne sont plus les États qui émettent la monnaie, mais le système bancaire privé. La Banque Centrale Européenne a seulement le monopole de l’émission des pièces et billets (soit 15% de la masse monétaire) ; les banques commerciales créent la différence, soit 85%. Comment ? Lorsqu’elles acceptent une demande de crédit. Elles ont donc en main le destin des peuples, puisqu’elles seules décident d’accepter ou de refuser le financement des projets dont les citoyens demandent le financement.
- Suite au Traité de Maastricht (article 104 qui interdit à la BCE et aux banques centrales nationales d’accorder un quelconque crédit aux institutions ou organes publics de la Communauté), toute l’Europe est dans la même situation. Cela conduit les États à s’endetter pour obtenir, au prix fort, auprès de la finance privée, la monnaie « virtuelle » qu’ils pourraient émettre eux-mêmes par l’intermédiaire de leur Banque Centrale.
C’est ainsi que dans notre pays, depuis 1973, nous avons déjà payé, au seul titre de l’intérêt, plus de 1300 milliards d’euros, soit une ponction actuelle sur nos impôts et sur le fruit de notre travail de près de 120 millions d’euros par jour, et nous devons toujours 1250 milliards d’euros en principal. Si nous n’avions pas eu à payer d’intérêts, nous n’aurions pas de dette publique !
Les « élites » européennes ont volontairement abandonné notre droit de création monétaire, au profit exclusif d’une finance privée dont les excès et l’irresponsabilité sont aujourd’hui étalés au grand jour ! Cette politique du « tout marché », appliquée à la fonction monétaire, est la cause première de la dette publique, avec son cortège de restrictions budgétaires, resserrement des aides sociales, salaires et conditions de travail qui se dégradent, et recul du service public…
Alors disons « ça suffit ! ». Ensemble réclamons qu’au minimum la Banque Centrale Européenne (ou à la Banque de France si nécessaire) puisse disposer du droit d’émission monétaire et de crédit au bénéfice des collectivités – Etat, Régions, Départements et Communes – pour financer les investissements nécessaires.
Aidez-nous dans notre action en signant d’une part cette pétition électronique et, d’autre part, en écrivant à vos élus et aux medias pour faire pression sur eux afin que le sujet sorte enfin de l’ombre. Merci aussi de diffuser largement cet appel.
Nous demandons instamment aux pouvoirs politiques d’accéder aux demandes suivantes.
Au niveau de la zone euro :
1 – Pour tout ce qui concerne le financement des projets collectifs de l’eurozone – et en particulier pour financer la mutation qu’exige le défi écologique ainsi que le virage technologique pour pallier l’épuisement de certaines ressources naturelles ; pour financer la recherche, un enseignement ainsi qu’un système de santé de qualité gratuits et, en général, pour tout ce qui sera considéré démocratiquement comme nécessaire pour l’amélioration collective de la qualité de la vie de façon durable – la Banque Centrale Européenne (BCE) doit pouvoir être contrainte à une émission monétaire centrale, éventuellement sans échéance et sans intérêts.
2 – Les critères de Maastricht doivent être revus et permettre de soumettre au débat démocratique, par exemple, les propositions suivantes :
a) les budgets des États doivent être équilibrés en « fonctionnement » + « amortissements » par la fiscalité.
b) les États et collectivités publiques peuvent faire financer les investissements d’utilité collective par un appel à émission monétaire sans intérêt de la BCE.
c) les besoins d’investissements de l’eurozone liés aux objectifs décrits en (1) doivent également pouvoir être financés par émission monétaire sans intérêt de la BCE.
Les statuts et la mission de la Banque Centrale Européenne doivent être revus en conséquence.
Au niveau national :
À défaut de faire aboutir ce projet au niveau européen, d’opérer une reprise du droit collectif (national) d’émettre la monnaie, éventuellement par émission d’une monnaie nationale , complémentaire à l’euro, quitte à se mettre en dissidence à l’égard de l’UE, non par anti européanisme mais pour se donner la possibilité de devenir un modèle d’inspiration des autres Nations.
Le site, c’est : http://fr.public-debt.org ou http://www.dettepublique.org/.
Faites passer…
Merci pour nous tous…
Bonjour
Je ne savais pas trop où placer cette info…
« END THE FED ! »
Ce dimanche, des manifestations ont eu lieu dans 38 grandes villes américaines, pour en finir avec la Réserve Fédérale :
Le contrôle de la politique monétaire doit être rendu au Congrès, et ne plus dépendre de gens non-élus, et d’organisations privées qui sont inconstitutionnelles.
Source : http://www.prisonplanet.com/us-protestors-end-the-federal-reserve.html
Parmi les commentaires sur Prison Planet, l’évidence fait son chemin :
« En finir avec la Fed, voilà un objectif concret.
Cessons de leur payer des milliards d’intérêts.
C’est le rôle du Trésor public d’émettre la monnaie. »
Bonjour Étienne,
Dans votre message (63. Le mercredi 20 août 2008), vous reportez que le déficit « de l’assurance- maladie a justifié le projet gouvernemental de réduire les remboursements de médicaments pour certains traitements prolongés (diabète, cancer, etc.). »
Pour Julien Duval, chercheur au CNRS, CE DÉFICIT EST UN MYTHE dans la mesure où la Sécu n’est pas déficitaire mais présente « un besoin de financement » que les gouvernements successifs ont décidé de ne pas satisfaire en multipliant depuis 1993 les exonérations de charges sociales.
En effet, l’affaiblissement de la protection sociale découle non pas d’arbitrages techniques mais d’un choix politique : le transfert généralisé des « risques » du capital vers le travail.
http://www.acrimed.org/article2671.html
Ce qui est commenté ainsi sur betapolitique.fr :
« Il n’est pas scandaleux que les dépenses de santé augmentent si ces augmentations se traduisent par une meilleure réponse aux besoins et si elles conduisent à une amélioration de l’état sanitaire général.
Si 10 milliards de déficit « abyssal » représentent – de 9 % du budget de la sécurité sociale, comment qualifier les déficit de l’État qui représente 20 % de son budget ?
Les tenants de l’idéologie libérale, dénoncent cette part prise par les dépenses de santé. Ce sont les mêmes qui se réjouissent que les consommateurs achètent plus d’automobiles, dépensent plus dans la téléphonie mobile ou Internet, ou affectent une part plus grande de leur budget au logement et aux loisirs.
Une telle prise en “tenailles” de besoins sanitaires qui augmentent mais de recettes qui diminuent par réduction de leur assiette (chômage, blocage des salaires, exonérations de cotisations sociales à divers titres, etc…) conduit naturellement à un bilan financier déficitaire. Avec le développement de l’idéologie libérale et la domination progressive du capitalisme financier sur le capitalisme industriel, les experts et représentants des milieux économiques revendiquent la diminution des cotisations patronales non compensée par des cotisations nouvelles ou de l’élargissement à d’autres revenus. Le financement par les impôts ont rendu plus opaque le financement de la Sécurité Sociale qui est ainsi devenue dépendante des décisions des gouvernements. La conséquence est l’apparition régulière de déficits, la multiplication des “réformes”, des “plans de redressement”, et la réduction de la prise en charge des malades. Le déficit de l’assurance maladie est mis en avant pour opérer de nouvelles réductions de prise en charge. Et des projections sont faites pour annoncer qu’à ce train-là le déficit deviendrait totalement insupportable.
Au-delà des chiffres, jamais ne sont en débat les choix politiques et sociaux qui fondent la sécurité sociale, ou des problèmes de l’organisation du système de soins. »
Max
30 août 2007
http://www.betapolitique.fr/Le-mythe-du-trou-de-la-secu-Julien-01362.html
Bonjour
Réactualisation de certains chiffres concernant la dette sur cette page http://monnaie.wikispaces.com/Arnaque, téléchargeable en pdf sur ce lien
Un tract est disponible sur une page recto
J’en profite pour vous annoncer la sortie au printemps d’un petit livre (moins de 130 pages, moins de 10 euros) « Argent, dettes et banques », chez Yves Michel
Amicalement à tou(te)s
Avons-nous réellement l’ambition de réduire notre dette ?? on pourrait parfois en douter, les prélèvements sont de plus en plus élevés, la dette est de plus en plus élevée, elle aussi, le pouvoir d’achat diminue, nos exportations sont plutôt en recul et tout cela fait que le chômage s’accentue et que personne ne comprend plus à quoi servent toutes ces sommes débloquées et quels sont les résultats obtenus.
Avons-nous tout simplement emprunté le bon chemin ? il est vrai que ce n’est pas simple car nous sommes bien évidemment tributaires de l’Europe, du Monde… mais malgré tout, il parait évident que plus la fiscalité directe ou indirecte sera élevée moins il y aura de pouvoir d’achat… et continuer à donner un peu par-ci un peu par-là pour calmer le jeu ne sera pas suffisant et ne fera qu’augmenter notre dette, il n’existe probablement pas de solution miracle mais nous pourrions certainement pouvoir mieux faire et il y a suffisamment de spécialistes pour y parvenir.
Bonjour
La dette c’est bien (c’est une entrée de monnaie dans les caisses de l’État que celui-ci pourrait percevoir par l’impôt par exemple), mais les intérêts c’est néfaste (ce sont des dépenses inutiles)…
S’il n’y avait pas d’intérêts, les budgets annuels de l’État seraient grosso modo équilibrés.
La dette, que nous ne rembourserons jamais, reste néanmoins un « poids psychologique ».
Si : il y a une solution miracle qui tient en 2 lignes : » les Banques Centrales peuvent racheter les titres de dette arrivant à échéance et peuvent financer, sous certaines conditions, les besoins d’investissements des États ».
Cordialement.
AJH
Bonjour,
le dette , c’est bien ? une solution miracle ?
comment , dans le SEBC ‚les banques centrales achètent t‑elles les titres de dettes ?
vous croyez au miracle , c’est bien
Cordialement
Malire
bonjour,
les banques centrales n’achètent pas de titres de dette : c’est interdit par l’article 104 du Traité de Maastricht (Art 123 Lisbonne)
Quand j’ai écrit « La dette c’est bien (c’est une entrée de monnaie dans les caisses de l’État que celui-ci pourrait percevoir par l’impôt par exemple) » je ne me suis pas placé dans un débat qu’il faut avoir sur l’utilisation de la dette .
Je me plaçais dans l’esprit qui est le même que celui d’un investisseur privé. Avoir un crédit (donc une dette) c’est bien parce que ça permet d’investir sans disposer d’une épargne préalable longue à acquérir.
De toute façon, s’il n’y avait pas de dettes (publiques et privées) il n’y aurait pas de monnaie.
Cordialement
AJH
bonjour,
Je découvre aujourd’hui votre blog et toutes les remarquables (pourtant peu remarqués dans le « grand débat public ») critiques apportées au système institutionnel et monétaire européen. Je suis formé aux questions monétaires et je trouve que vos avis ont une grande pertinence.
Pour autant, je me demande : pourquoi ne cherchez-vous pas à vous lier avec tous les penseurs actuels de l’économie monétaire, notamment les économistes attérés ? Certains d’attac (plihon) d’autres moins connus (edwin le heron) mais tous ayant consacré leurs vies et leurs oeuvres à ces questions là et qui pourraient apporter une grande dose de scientificité à vos propos d’une grande intuition (selon moi).
Peut-être cela est il déja fait ?
Je vous remercie pour vos réponses
Merci Ouverture92,
Je suis accablé par la viscosité intellectuelle de mes amis de gauche par rapport au suffrage universel, vache sacrée profondément antidémocratique mise au service d’un discours à prétention démocratique mais évidemment oligarchique…
C’est complètement idiot.
Mais, manifestement, je n’y peux absolument rien.
Je peux juste dire ici ce qui me paraît utile à la Cité, et puis c’est tout.
Advienne que pourra.
Sur le tirage au sort (puisque l’élection est parfaitement indissociable (en le rendant possible et impuni) du coup d’État monétaire des plus riches que sont les banques), je vous invite à lire « CENTRALITÉ DU TIRAGE AU SORT EN DÉMOCRATIE »
Tant que les riches pourront financer leurs candidats, les pauvres souffriront de parasites cupides et cruels, mais si on revient à la cause des causes, on comprend qu’ils souffriront des conséquences de leur propre religion, stupide —insensible aux FAITS—, du suffrage universel.
Amicalement.
Étienne.
Lors d’une réunion publique, la réponse du ouinouin rose Hollande sur l’article 104 de Maastricht
http://www.dailymotion.com/video/xkbw48_francois-hollande-et-la-dette-publique-accablant_news
le triple AAA tatoué sur le cul est pleinement confirmé !
« C’est sous l’égide du ouinouin rose Jacques Delors, ministre de l’Economie et des Finances de Dieu, que la loi bancaire 84–46 du 24 janvier 1984 (dite de « modernisation » !) abrogea la loi du 2 décembre 1945 (séparation des banques d’affaires, dépôts, crédits, contrôles par des commissaires du gouvernement). Elle fit disparaître la distinction fondamentale des activités bancaires sous un titre unique, les « établissements de crédit » , les libérant ainsi de toute contrainte sur l’origine et l’investissement de leurs ressources. C’est ce que les ouinouins roses nommèrent fièrement « banque universelle » . Aujourd’hui, la banque benête est devenue un véritable oligopole contrôlé par 4 Seigneurs Capitalistes (ils ont tout avalé) : BNP-Paribas, Société générale, Crédit agricole et Caisse d’épargne-Banque populaire.
En 2008, Société générale, à elle seule, a évacué vers une structure de défaisance (fosse septique formée des contribuables benêts) près de 45 milliards d’euros de titres toxiques. »
Extrait de « Le foutage de gueule ouinouin rose »
Éditions Impériales